ウォン・ドル為替レートは、1米ドルを購入するのに必要な韓国ウォンの量です。数値が下がるとウォンが強くなり、上がるとウォンが弱くなります。最近の下落を見て最も気になるのは、「すでに十分に下がったので反発するのか、それともさらに下がるのか」ということでしょう。
現在の答えは、さらなる下落を裏付ける条件はあるものの、米国の高金利とインフレが反対側に残っているということです。9月初めの見通しをそのまま延長するのではなく、当時の仮定のうち何が維持され、何が変わったのかを検討する時期です。この記事では、まず確認された事実を整理し、今後1~3ヶ月間の混調・さらなる下落・反発の各シナリオを強化する条件と反証を説明します。
データ基準は2026年10月5日午後1時4分、韓国時間です。ソウル現物為替の確認可能な最新終値と米国公式統計を使用します。リアルタイムのオフショアレートを照会した見通しではありません。
1. 今見ている為替レートはいつ、どこで形成された価格か
10月5日は開天節の振替休日です。国内休場日に画面に数字が表示されても、それをこの日のソウル現物為替市場の新しい終値として読むべきではありません。祝日の有無は韓国天文研究院の2026年暦要項で確認できます。
最近の終値も二つの時点に分ける必要があります。イーデイリーのソウル外国為替仲介引用報道によると、10月2日午後3時30分の週間終値は1,350.6ウォン、米国雇用発表を反映した10月3日午前6時の夜間終値は1,344.2ウォンでした。後者は先行する週間終値より6.4ウォン低いです。記事にある1,365.1ウォンは9月28日の週間終値であるため、これを前週金曜日の値に置き換えて週間収益率を計算することはできません。イーデイリーの週間・夜間終値報道
これら二つの値は、メディアが仲介会社の資料を引用したものであり、本稿で仲介会社の生時系列を直接確保したものではありません。したがって、最も最近確認可能な国内終値として使用しますが、「10月5日リアルタイム為替レート」とは呼びません。月間収益率や過去高値からの下落率も、異なる時点の数字を連結して作成しません。
銀行の売買基準レート、旅行者が実際に適用される現金為替レート、オフショアのリアルタイムレートとNDFも区別する必要があります。NDFは差金決済先物為替で、将来の為替レートを定めて取引し、満期に差額を精算する契約です。満期と金利差が反映される先物為替価格を現物為替終値と直接比較すると、異なる商品の価格差を市場の方向性と誤解する可能性があります。本稿には確認できなかったオフショア・銀行・NDFの数字は含めていません。
2. 9月1日の見通しで維持する部分と修正する部分
9月1日の以前の見通しは、輸出ドル供給と韓米金利差縮小などを根拠に、11月まで緩やかな下落を基本方向としました。同時に、FRBの利上げ、原油価格上昇、外国人資金流出を反発リスクとして提示しました。当時の価格帯は統計モデルの信頼区間ではなく、条件付きシナリオでした。
その中で、FRBの利上げリスクは実際の出来事となりました。FRBは9月16日の連邦公開市場委員会、すなわちFOMCで政策金利目標範囲を0.25%ポイント引き上げ、3.75~4.00%と定めました。今回の見通しの出発点は利下げではなく、この利上げ後の環境です。FRB 9月16日政策決定文
韓国銀行の基準金利は8月27日の利上げ以降3.00%です。米国の目標範囲と比較すると、米国金利は韓国より0.75~1.00%ポイント高いです。米国の上限を使用した差は1.00%ポイント、下限を使用すると0.75%ポイントです。範囲のどちらを使ったかを明示せず「韓米金利差」を一つの数字だけで言うと、比較が曖昧になります。韓国銀行基準金利推移
輸出供給という説明は引き続き検討する価値がありますが、金利差が継続的に縮小するという仮定は自動的に延長できません。以前の記事の11月の見通しはまだ評価時点に達しておらず、本稿は予測成功率を計算しません。変更された条件を反映して方向性の根拠を再分類する作業です。
3. 米国雇用鈍化はドル安の根拠だが、利下げ確定ではない
米労働統計局(BLS)が10月2日に発表した9月の非農業部門雇用者数は、前月より2万9,000人増加しました。失業率は4.2%で、7月と8月の雇用増加分は合計6万人下方修正されました。民間非農業部門の平均時給上昇率は前月比0.1%、前年比3.0%でした。BLS 9月雇用報告書
この数値は、雇用と賃金の圧力が強く拡大しているという解釈を弱めます。雇用が冷え込めば、FRBが追加引き締めを急ぐ理由も減る可能性があります。これは為替レート見通しの推論です。実際の利下げが決定されたという事実とは異なります。
物価も一緒に見る必要があります。現在確認可能な8月の消費者物価指数(CPI)は、総合指数が前年比3.4%、食品とエネルギーを除くコア指数が2.4%上昇しました。季節調整済み前月比上昇率はそれぞれ0.4%、0.3%です。総合とコアが異なり、前年比と前月比も異なるため、一つの値だけを見て物価問題が終わったと読むのは難しいです。9月のCPIはまだ発表前です。BLS 8月CPI発表
為替レートは発表された数字自体だけでなく、その数字が将来の金利期待をどれだけ変えるかにも反応します。弱い雇用がすでに予想されていた場合、追加反応は小さい可能性があり、物価が再び高くなれば雇用鈍化の効果が相殺される可能性があります。より大きな景気不安に発展した場合には、安全資産を求める需要がドルを強くする可能性もあります。「米国景気が弱くなれば常にウォン・ドルが下がる」という一対一の公式は成立しません。
4. グローバルドルとウォン・ドルは同じ方向にだけ動くわけではない
ドルが複数の通貨に対して全体的に強くなるのか、ウォンに対してのみ強くなるのかは別の質問です。これを区別するために、FRBが提供するFREDのウォン・ドル為替レートと広義ドル指数を同じ期間に並べて見ることができます。
下の図は9月1日~25日の確認された観測値のみを描いています。ウォン・ドルデータはニューヨーク正午基準の現物為替であり、ソウル週間終値とは異なります。広義ドル指数は複数の貿易相手国通貨を反映した指数で、一般的に引用されるDXYとは異なります。二つのパネルは単位と軸が異なり、線の高さを直接比較する図ではありません。
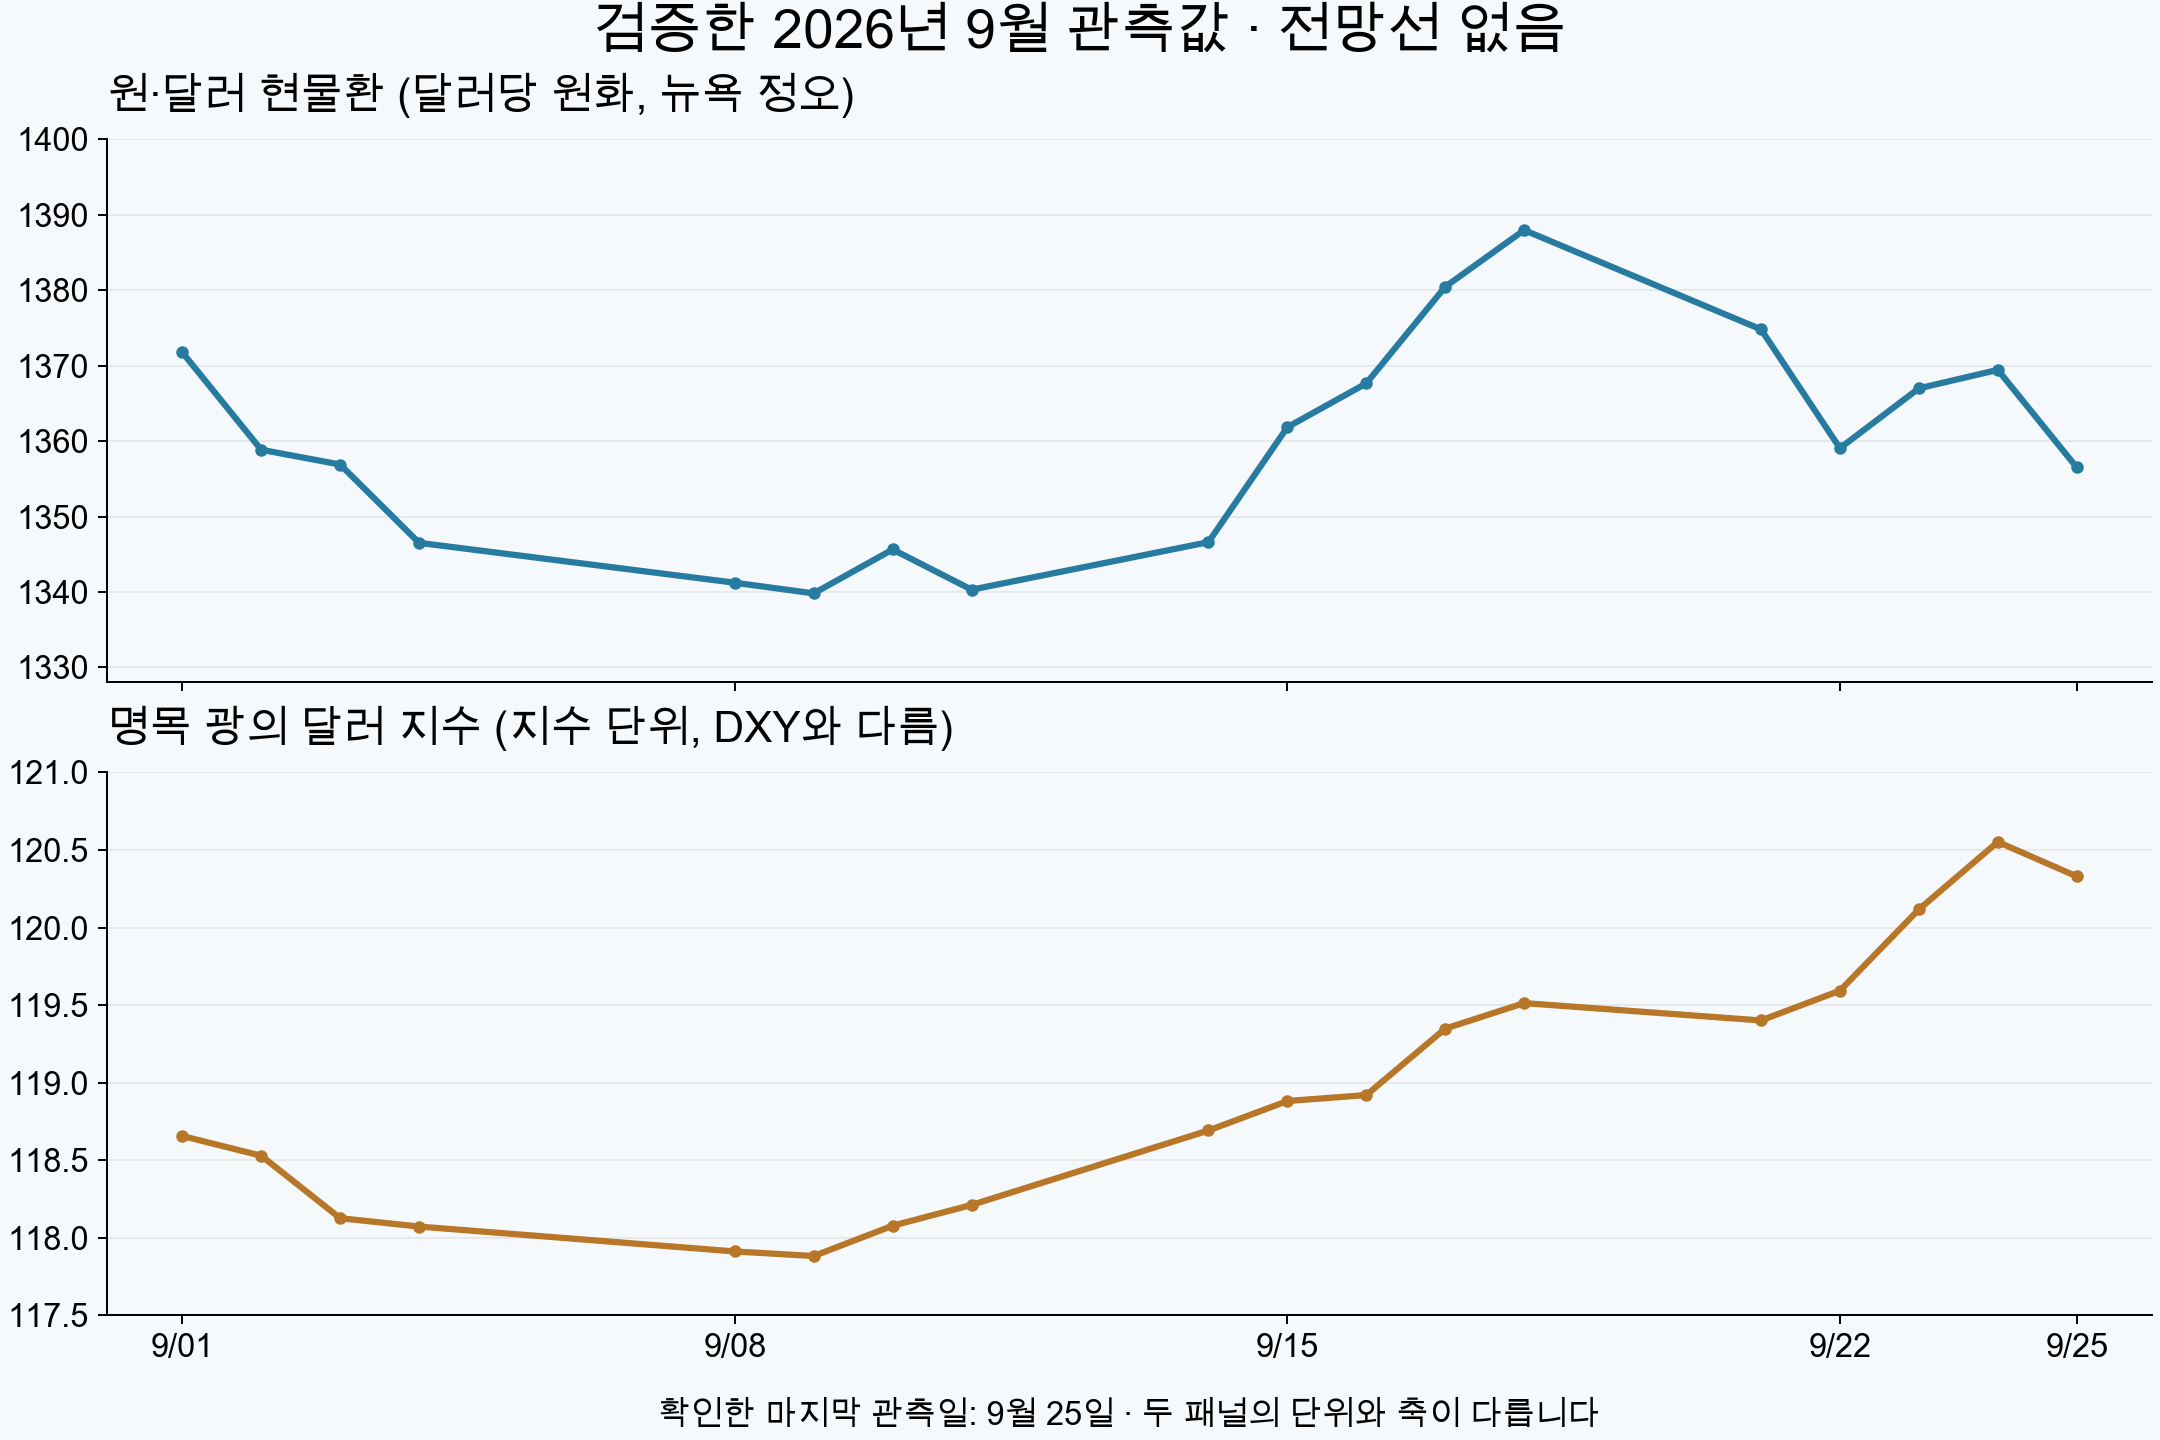
FRB H.10資料を基に再構成。上:ドル当たりウォン、下:名目広義ドル指数。確認した資料の最終観測日は9月25日であり、10月5日のリアルタイム価格ではありません。欠測日を新しい値で埋めたり、予測線を追加したりしていません。ウォン・ドル原資料 DEXKOUS、広義ドル指数原資料 DTWEXBGS
この期間、ウォン・ドルは下落し、再び上昇した後、再び下落する動きを見せ、広義ドル指数は月末に上昇しました。ドルが全体的に強い環境でも、ウォンに作用する個別の需給が異なる可能性があることを示しています。ただし、二つの線だけでは輸出換金や政策決定の寄与度を分解することはできません。原因を確認するには、別途の資金フロー資料が必要です。
グローバルドル指数とウォン・ドルが共に上昇すれば、米国金利期待や国際的なリスク回避をまず点検できます。逆に、広義ドルの動きに比べてウォンが特に強いか弱い場合は、国内のドル供給と需要、外国人資金フローも共に確認する必要があります。これは原因を探る順序であり、チャートの形だけで原因を確定する方法ではありません。
5. 経常収支黒字は力だが、直ちに換金売りではない
韓国銀行が発表した7月の経常収支は暫定で420億8,000万ドルの黒字でした。経常収支は商品・サービスと所得など対外取引の流れを示します。8月の資料は10月8日発表予定であるため、まだ発表されていない8月の黒字を今回の見通しの確定根拠として使うことはできません。韓国銀行 7月国際収支、公式統計公表日程
黒字はウォンに友好的な背景となり得ます。しかし、輸出企業が受け取ったドルを海外口座に保有したり、海外支出に使ったりすれば、同規模のドルが直ちに国内市場でウォンに変わるわけではありません。輸出代金流入と実際のドル売却の間には、時点と使途の差があります。
反対側には、輸入決済と海外投資のためのドル需要があります。国内投資家の海外資産購入、企業の海外投資、外国人の国内資金回収は、経常収支とは異なる取引経路を持ちます。黒字が大きくてもこの需要が強ければ、為替レート下落圧力を相殺する可能性があります。株式市場の純買付額一つを、同じ時点の現物為替売却額に置き換えるべきではありません。
月末や四半期末に一時的に集中した換金物量であれば、時間が経つにつれて力が変わる可能性があります。今後確認すべきは、「黒字か」に加えて「実際の換金供給が続くか」、そして「海外投資と輸入決済需要がどれだけ対抗するか」です。確認できなかった需給規模を数字にするよりも、方向性と持続性を区別する方が良いでしょう。
6. 今後1~3ヶ月:三つの条件付きシナリオ
以下は公式機関の為替レート見通しではなく、先に確認した事実を連結した作成者の条件付き推論です。検証された価格モデルがないため、新しい目標為替レートやシナリオ別の確率を付与しません。基本シナリオは、最も可能性が高いと定量的に立証された場合ではなく、現在の相反する材料を共に置いて出発する比較基準です。
基本:米国物価と国内ドル需給が対抗する混調
雇用鈍化が追加引き締め期待を弱めるものの、物価が十分に安定せず、FRBの迅速な緩和にはつながらない場合です。国内では輸出関連ドル供給と海外投資・決済需要が互いに対抗します。この条件では、一方向の滑らかな下落よりも、指標発表のたびに方向が変わる流れを考える方が妥当です。
混調の仮定は、どちらか一方の力が持続的に優勢になれば修正する必要があります。米国物価緩和とドル安、国内換金供給が共に続けば、さらなる下落の方向に移行する根拠が強まります。逆に、物価再上昇と米国金利期待の上昇、国内ドル需要拡大が共に現れれば、反発の方向を再び見る必要があります。
ウォン高:米国物価緩和と実際のドル供給の同行
ウォン・ドルがさらに下落するシナリオは、雇用鈍化に物価緩和が加わり、市場の追加引き締め期待が低下し、グローバルドルも弱くなる場合です。これに輸出代金のウォン換金や国内資金流入が実際に続けば、下落を裏付ける条件が重なります。
反証も明確です。米国物価が再び上昇したり、輸出黒字とは異なり実際の換金売りが弱まったり、海外投資ドル需要が拡大したりすれば、この仮定の力は弱まります。為替レートが一日下落したという事実よりも、政策期待と需給が複数の観測で同じ方向を維持するかが重要です。
ウォン安:タカ派的再評価とリスク回避の再登場
反発シナリオは、米国物価やエネルギーコストの上昇により高金利が長く維持されるという期待が強化されたり、地政学的緊張とリスク回避がドル需要を高める場合です。国内資金流出とドル決済需要が重なれば、ウォンがさらに弱くなる可能性があります。これは現在、原油価格の急騰や特定の事件が確定したという主張ではなく、今後確認すべきリスク経路です。
原油価格が安定し、米国物価が鈍化し、国内資金流入が続けば、反発の根拠は弱まります。特にグローバルドルが強くならないのにウォン・ドルだけが上昇する場合には、国内需給要因を再確認する必要があります。国際リスクを理由にすべての動きを説明すれば、反証できない見通しになります。
| シナリオ | 強化する条件 | 仮定を修正するシグナル |
| — | — | — |
| 基本混調 | 弱い雇用と高い物価が併存し、ドル供給・需要が相殺 | 政策期待と需給が一方向に持続的に整列 |
| 追加下落・ウォン高 | 米国物価緩和、グローバルドル安、実際の換金供給・国内流入 | 物価再上昇、換金供給弱化、海外投資ドル需要拡大 |
| 反発・ウォン安 | タカ派的金利再評価、原油価格・地政学リスク、資金流出・決済需要 | 原油価格安定、物価鈍化、国内資金流入 |
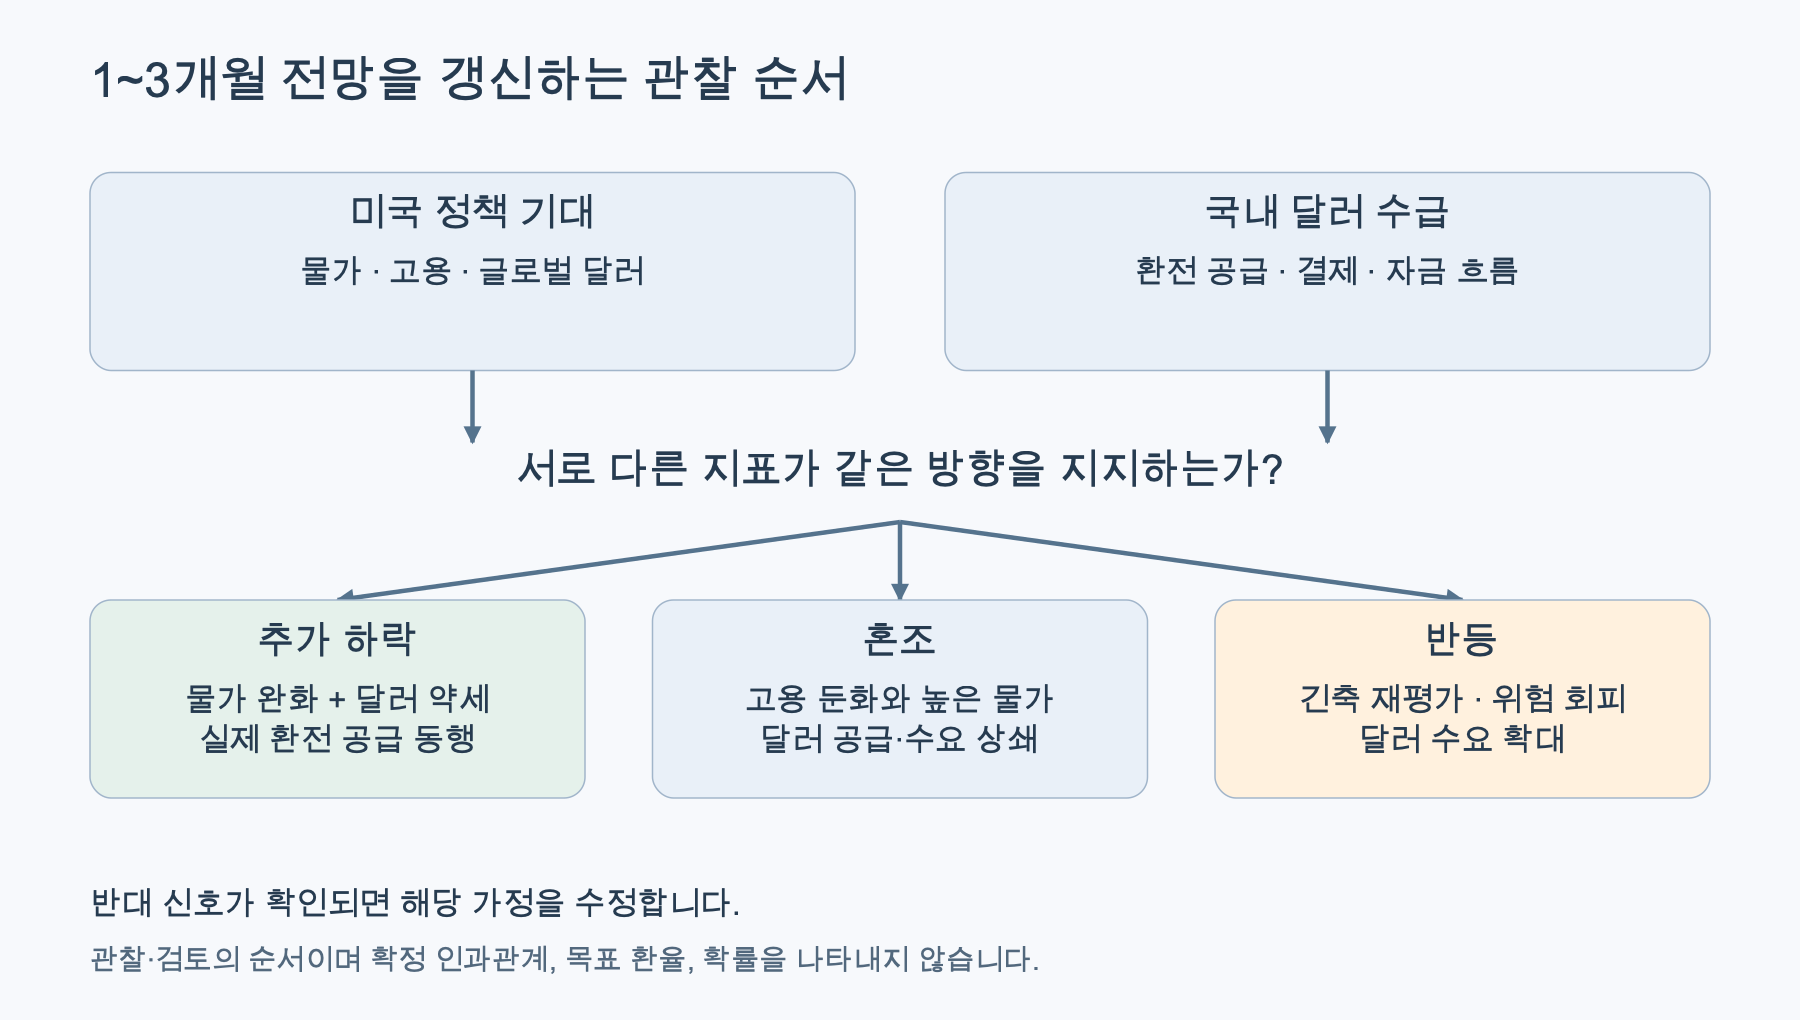
FRB政策決定文と韓国銀行国際収支資料を基に再構成した判断順序。矢印は観察・検討の順序であり、確定的な因果関係や価格予測ではありません。FRB政策決定、韓国銀行国際収支
7. 見通しを変える次の日程と観察指標
今後の資料は発表日と対象期間を共に記載する必要があります。10月に発表される統計がすべて10月の経済を測定するわけではありません。以下の時間は韓国時間であり、米国の夏時間終了を反映しています。日程変更は各機関の公式カレンダーで再確認できます。
WRIMO-MD-TABLE-1]日程根拠:[FRB 10月カレンダー、BLS CPI日程、BLS雇用報告書の次回発表案内、韓国銀行金融政策会議日程、韓国銀行統計公表カレンダー。会議日のみ確認した項目には任意の発表時刻を付与していません。
日程の間には四つのグループを共に観察すると良いでしょう。米国物価・雇用と金利期待、広義ドルと米国市場金利、国内換金・決済需給、原油価格・リスク回避と国内資金フローです。発表直後の最初の反応よりも、その後も方向が維持されるか、異なる指標が同じ説明を支持するかを確認する必要があります。
例えば、雇用は弱まったのに米国金利期待とドルが引き続き高まるのであれば、市場が物価や他のリスクをより大きく見ているのかを検討する必要があります。経常収支黒字が確認されたのにウォンが弱まるのであれば、換金時点と金融取引のドル需要を共に確認する必要があります。このような不一致は、見通しを弁護する言い訳ではなく、仮定を再点検するシグナルです。
8. 今の見通しで最も重要な変化
9月初めには輸出供給と金利差縮小に重きを置くことができましたが、今は実際に断行された米国の利上げと、その後の雇用鈍化を同時に反映する必要があります。最近の国内夜間終値の下落だけでは、この相反する条件がすべて解消されたと見るのは難しいです。
今後、さらなる下落を説明するには、米国物価緩和とドル安、実際の国内ドル供給が共に確認される必要があります。混調が続く場合は、既存の方向を無理に維持せず、どの条件が対抗しているのかを検討すべきです。反発したとしても、直ちに長期トレンド転換を宣言するよりも、米国政策期待と国内需給の変化が同行するかを確認することが先です。
為替レート見通しの有用性は、特定の数字を当てたと言うことにとどまりません。次の資料が出たときに、どの仮定を維持し、どの仮定を捨てるかを事前に決めておくことにあります。この記事のシナリオは、公開資料に基づいた投資教育用の説明であり、個人の資産・取引状況を反映した売買勧告ではありません。
コメントを残す