韩元兑美元汇率是指购买1美元所需的韩元数量。当数字下降时,韩元走强;当数字上升时,韩元走弱。鉴于最近的下跌,最令人好奇的问题可能是:“既然已经跌了很多,是会反弹,还是会进一步下跌?”
目前的答案是,尽管存在支持进一步下跌的条件,但美国的高利率和通胀仍是另一面的因素。现在是时候审视9月初的预测中哪些假设得以维持,哪些发生了变化,而不是简单地延续它。本文首先整理已确认的事实,然后解释在未来1-3个月内,支持和反驳盘整、进一步下跌和反弹三种情景的条件。
数据基准为2026年10月5日下午1时4分,韩国时间。本文使用首尔现货外汇市场可确认的最新收盘价和美国官方统计数据。这不是基于实时离岸报价的预测。
1. 我们现在看到的汇率是在何时何地形成的?
10月5日是开天节的替代公共假日。即使在韩国国内休市日屏幕上显示数字,也不应将其解读为当天首尔现货外汇市场的新收盘价。公共假日信息可在韩国天文研究院2026年历要项中确认。
最近的收盘价也需要区分两个时间点。根据eDaily援引首尔外汇经纪公司的报道,10月2日下午3时30分的周收盘价为1,350.6韩元,而反映美国就业数据后,10月3日上午6时的夜间收盘价为1,344.2韩元。后者比前一个周收盘价低6.4韩元。报道中提到的1,365.1韩元是9月28日的周收盘价,因此不能将其替换为前一周五的数值来计算周收益率。eDaily关于周间·夜间收盘价的报道
这两个数值是媒体引用经纪公司的数据,本文并未直接获取经纪公司的原始时间序列。因此,将其用作最近可确认的国内收盘价,但不会称之为“10月5日实时汇率”。月度收益率或相对于历史高点的跌幅也不会通过连接不同时间点的数字来计算。
银行的买卖基准汇率、旅行者实际适用的现金汇率、离岸实时报价和NDF也需要区分。NDF(无本金交割远期)是一种约定未来汇率进行交易,并在到期时结算差额的合约。如果将反映到期和利差的远期汇率价格直接与现货汇率收盘价进行比较,可能会将不同产品之间的价格差异误解为市场方向。本文未包含未经确认的离岸、银行或NDF数据。
2. 9月1日展望中应保留和修改的部分
9月1日的先前展望基于出口美元供应和韩美利差缩小等因素,将11月前的温和下跌设定为基本方向。同时,将美联储加息、油价上涨和外资流出列为反弹风险。当时的区间价格并非统计模型的置信区间,而是条件情景。
其中,美联储加息的风险已成为实际事件。美联储在9月16日的联邦公开市场委员会(FOMC)上将政策利率目标区间上调0.25个百分点至3.75-4.00%。本次展望的出发点是此次加息后的环境,而非降息。美联储9月16日政策决定声明
韩国银行的基准利率自8月27日上调后为3.00%。与美国的目标区间相比,美国利率比韩国高0.75-1.00个百分点。使用美国上限的利差为1.00个百分点,使用下限则为0.75个百分点。如果不说明使用了区间的哪一侧,而仅以一个数字表示“韩美利差”,则比较会变得模糊。韩国银行基准利率走势
出口供应的解释仍值得关注,但利差持续缩小的假设不能自动延续。前文的11月展望尚未达到评估时点,本文不计算预测成功率。这是一项根据变化条件重新划分方向依据的工作。
3. 美国就业放缓是美元走弱的依据,但并非降息已确定
美国劳工统计局(BLS)10月2日公布的9月非农就业人数较前月增加2.9万人。失业率为4.2%,7月和8月的就业增幅合计下修6万人。私人非农平均时薪环比上涨0.1%,同比上涨3.0%。BLS 9月就业报告
这一数据削弱了就业和工资压力正在强劲扩大的解释。如果就业降温,美联储急于进一步紧缩的理由也可能减少。这是汇率展望的推论。它不同于实际降息已决定的事实。
通胀也需要一并观察。目前可确认的8月消费者物价指数(CPI),总体指数同比上涨3.4%,剔除食品和能源的核心指数上涨2.4%。经季节调整的环比涨幅分别为0.4%和0.3%。由于总体和核心指数不同,同比和环比也不同,因此仅凭一个数值难以判断通胀问题已结束。9月CPI尚未公布。BLS 8月CPI公布
汇率不仅对公布的数字本身作出反应,还对这些数字如何改变未来的利率预期作出反应。如果就业疲软已在预期之中,则额外反应可能较小;如果通胀再次升高,则就业放缓的效果可能被抵消。当演变为更大的经济不稳定时,寻求避险资产的需求也可能使美元走强。“美国经济走弱时韩元兑美元总是下跌”这种一对一的公式并不成立。
4. 全球美元和韩元兑美元并非总是同向变动
美元对多种货币普遍走强,与美元仅对韩元走强是不同的问题。为了区分这一点,可以同时观察美联储FRED提供的韩元兑美元汇率和广义美元指数在同一时期的走势。
下图仅绘制了9月1日至25日已确认的观测值。韩元兑美元数据是纽约中午基准的现货汇率,与首尔周收盘价不同。广义美元指数是反映多种贸易伙伴货币的指数,也与常被引用的DXY不同。两个面板的单位和轴不同,并非直接比较线条高度的图表。
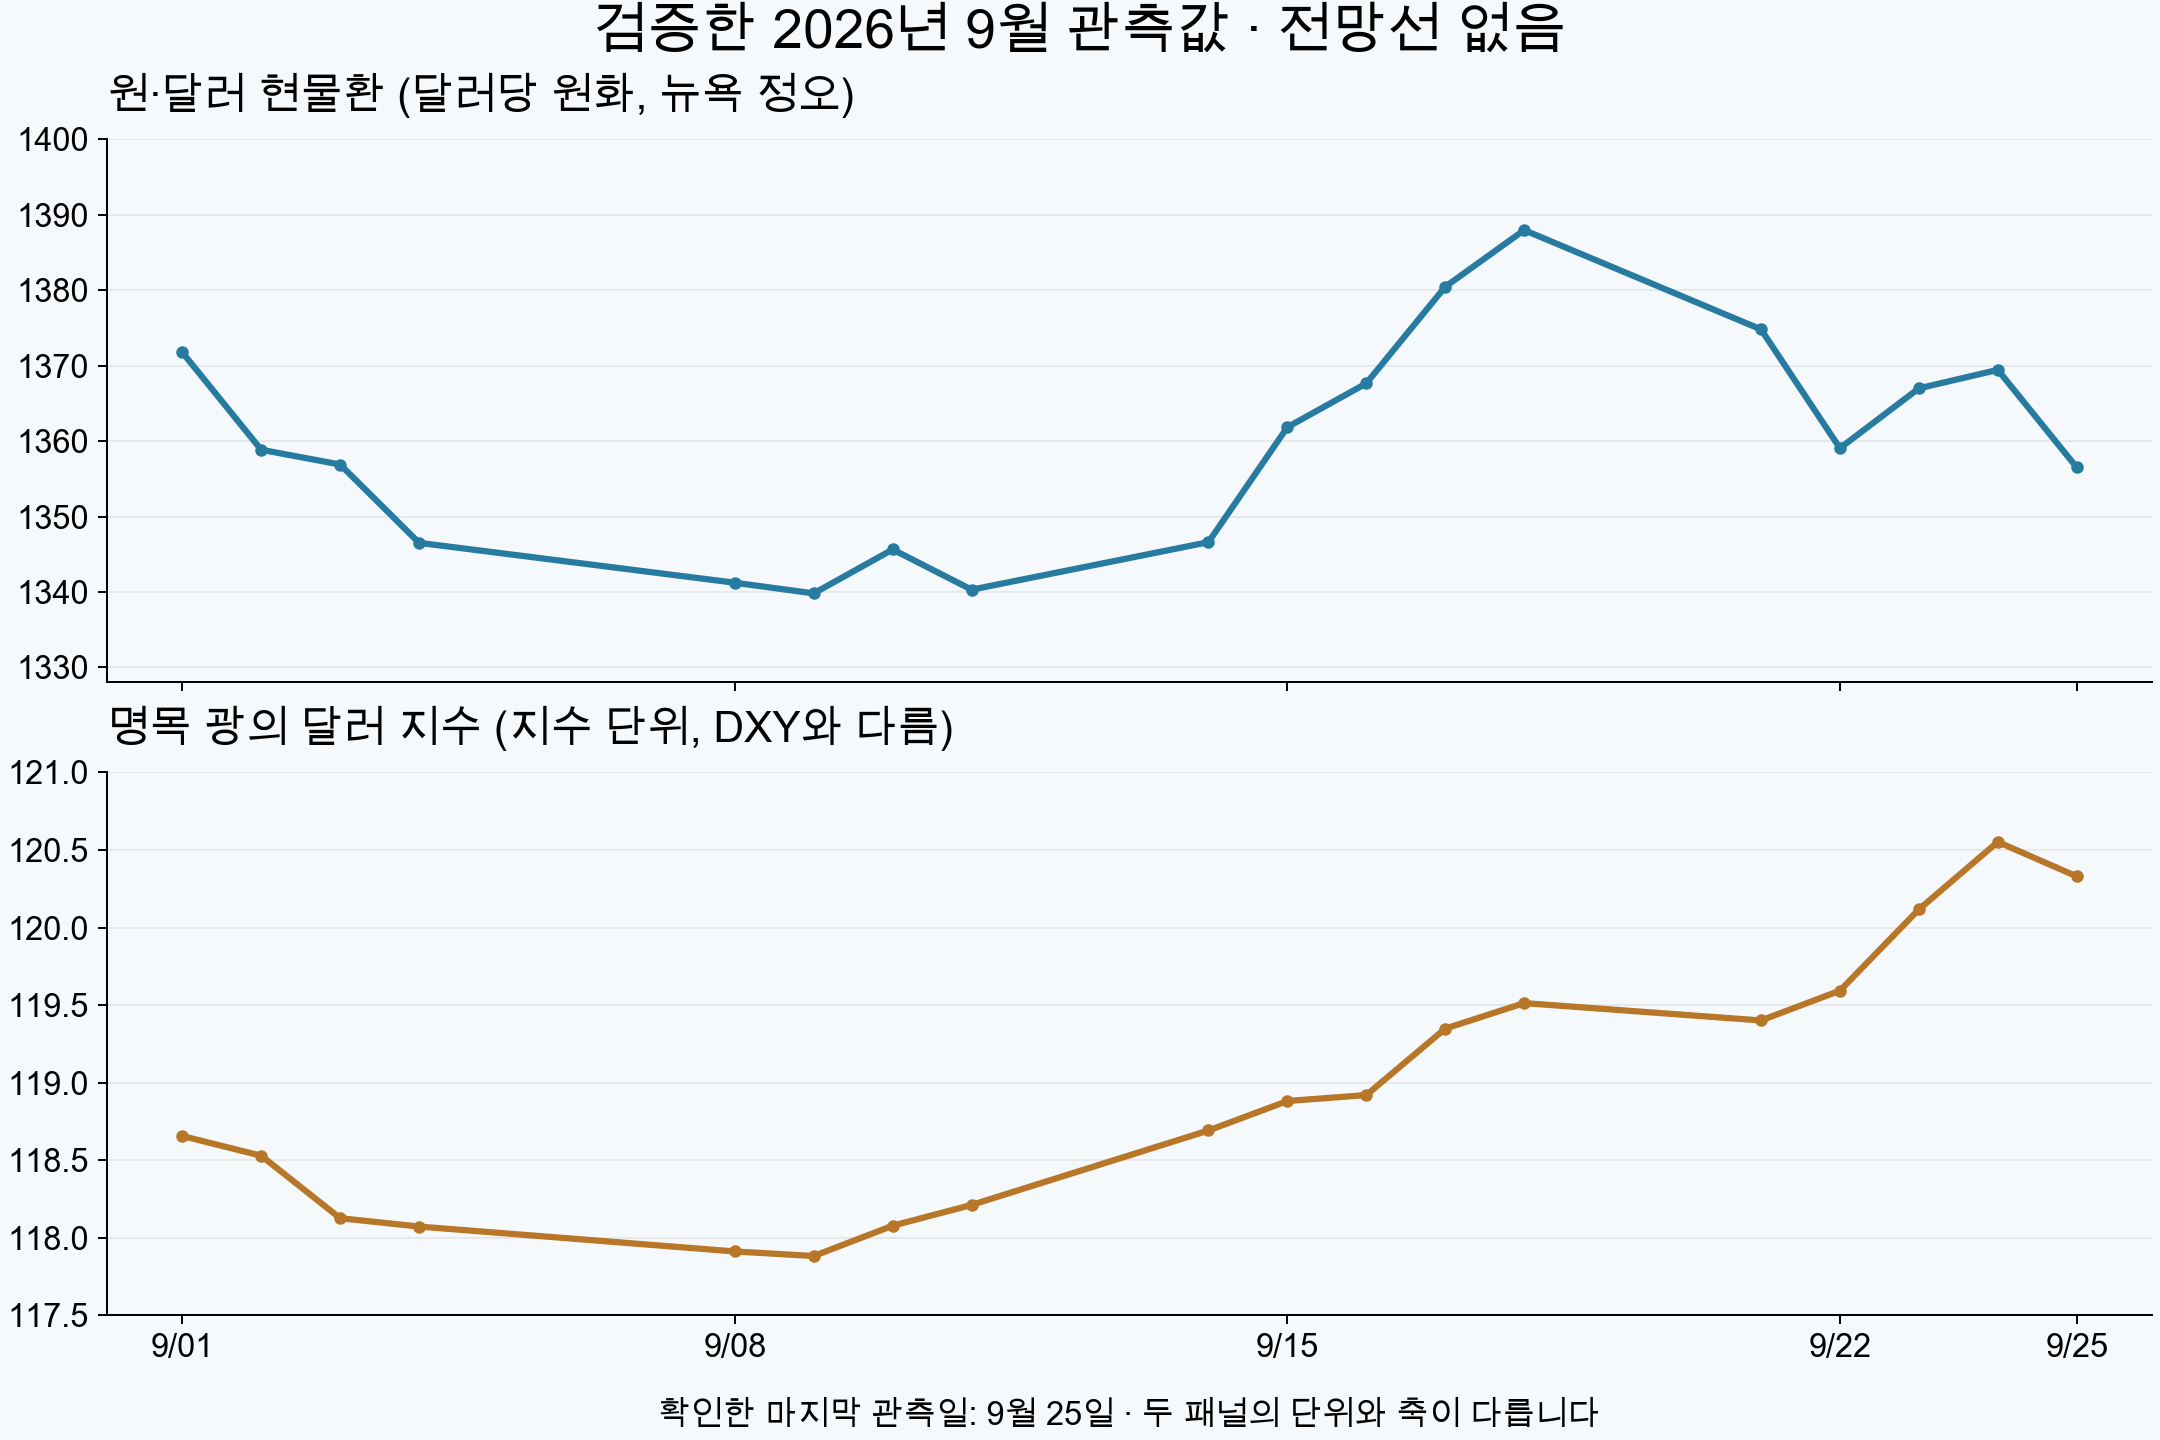
根据美联储H.10数据重构。上:美元兑韩元,下:名义广义美元指数。已确认数据的最后观测日为9月25日,并非10月5日实时价格。未用新值填充缺失日期或添加预测线。韩元兑美元原始数据 DEXKOUS,广义美元指数原始数据 DTWEXBGS
在此期间,韩元兑美元呈现先下跌后上涨再下跌的走势,而广义美元指数在月末走高。这表明即使在美元普遍走强的环境下,作用于韩元的个别供需也可能不同。然而,仅凭两条线无法分解出口结汇或政策决定的贡献度。要确认原因,需要单独的资金流数据。
如果全球美元指数和韩元兑美元同时上涨,可以首先检查美国利率预期或国际避险情绪。反之,如果韩元相对于广义美元的走势异常强劲或疲软,则需要同时关注国内美元供需和外资流向。这是寻找原因的顺序,而不是仅凭图表形态确定原因的方法。
5. 经常账户盈余是利好,但并非立即结汇抛售
韩国银行公布的7月经常账户初步数据显示盈余420.8亿美元。经常账户反映了商品、服务和收入等对外交易的流量。8月数据定于10月8日公布,因此尚未公布的8月盈余不能作为本次展望的确定依据。韩国银行7月国际收支,官方统计公布日程
盈余可能成为韩元的有利背景。然而,如果出口企业收到的美元持有在海外账户或用于海外支出,同等规模的美元并不会立即在国内市场兑换成韩元。出口收入流入与实际美元抛售之间存在时间点和用途的差异。
另一方面,存在用于进口结算和海外投资的美元需求。国内投资者的海外资产购买、企业的海外投资、外国人的国内资金撤回,其交易路径与经常账户不同。即使盈余较大,如果这种需求强劲,也可能抵消汇率下跌的压力。股市的净买入额也不能简单地等同于同一时间点的现货外汇抛售额。
如果是月末或季末暂时集中的结汇量,其影响力可能会随时间推移而改变。未来需要确认的不仅是“是否盈余”,还有“实际结汇供应是否持续”,以及“海外投资和进口结算需求有多大对抗作用”。与其将未经确认的供需规模量化,不如区分其方向和持续性。
6. 未来1-3个月:三种条件情景
以下并非官方机构的汇率展望,而是作者基于已确认事实的条件推论。由于没有经过验证的价格模型,因此不附带新的目标汇率或各情景的概率。基本情景并非指经过量化验证的最可能情况,而是将当前相互矛盾的因素放在一起作为出发点的比较基准。
基本情景:美国通胀与国内美元供需相互抵消的盘整
就业放缓削弱了进一步紧缩的预期,但通胀尚未充分稳定,因此美联储不会迅速放松政策。在国内,出口相关的美元供应与海外投资·结算需求相互抵消。在这种条件下,与其期待单向平稳下跌,不如认为汇率会随着数据发布而改变方向,这种看法更为合理。
如果某一方的力量持续占据优势,则需要修正盘整的假设。如果美国通胀缓解、美元走弱、国内结汇供应同时持续,则进一步下跌的依据会增强。反之,如果通胀再次上升、美国利率预期上升、国内美元需求扩大同时出现,则需要重新审视反弹的可能性。
韩元走强:美国通胀缓解与实际美元供应同步
韩元兑美元进一步下跌的情景是:就业放缓伴随通胀缓解,市场对进一步紧缩的预期降低,全球美元也走弱。如果出口收入结汇或国内资金流入实际持续,则支持下跌的条件将叠加。
反证也很明确。如果美国通胀再次上升,或者与出口盈余相反,实际结汇抛售减弱,或者海外投资美元需求扩大,则这一假设的力量就会减弱。汇率下跌一天的事实不如政策预期和供需在多项观察中保持同一方向更为重要。
韩元走弱:鹰派重新评估与避险情绪再现
反弹情景是:美国通胀或能源成本上升强化了高利率将长期维持的预期,或者地缘政治紧张和避险情绪推高了美元需求。如果国内资金流出和美元结算需求叠加,韩元可能会进一步走弱。这并非断言当前油价飙升或特定事件已确定,而是未来需要确认的风险路径。
如果油价稳定、美国通胀放缓、国内资金持续流入,则反弹的依据就会减弱。特别是当全球美元并未走强而韩元兑美元却上涨时,需要重新确认国内供需因素。如果以国际风险为由解释所有变动,则预测将无法被证伪。
| 情景 | 强化条件 | 修正假设的信号 |
| — | — | — |
| 基本盘整 | 就业疲软与高通胀并存,美元供需相抵 | 政策预期与供需持续单向排列 |
| 进一步下跌·韩元走强 | 美国通胀缓解,全球美元走弱,实际结汇供应·国内流入 | 通胀再上升,结汇供应减弱,海外投资美元需求扩大 |
| 反弹·韩元走弱 | 鹰派利率重新评估,油价·地缘政治风险,资金流出·结算需求 | 油价稳定,通胀放缓,国内资金流入 |
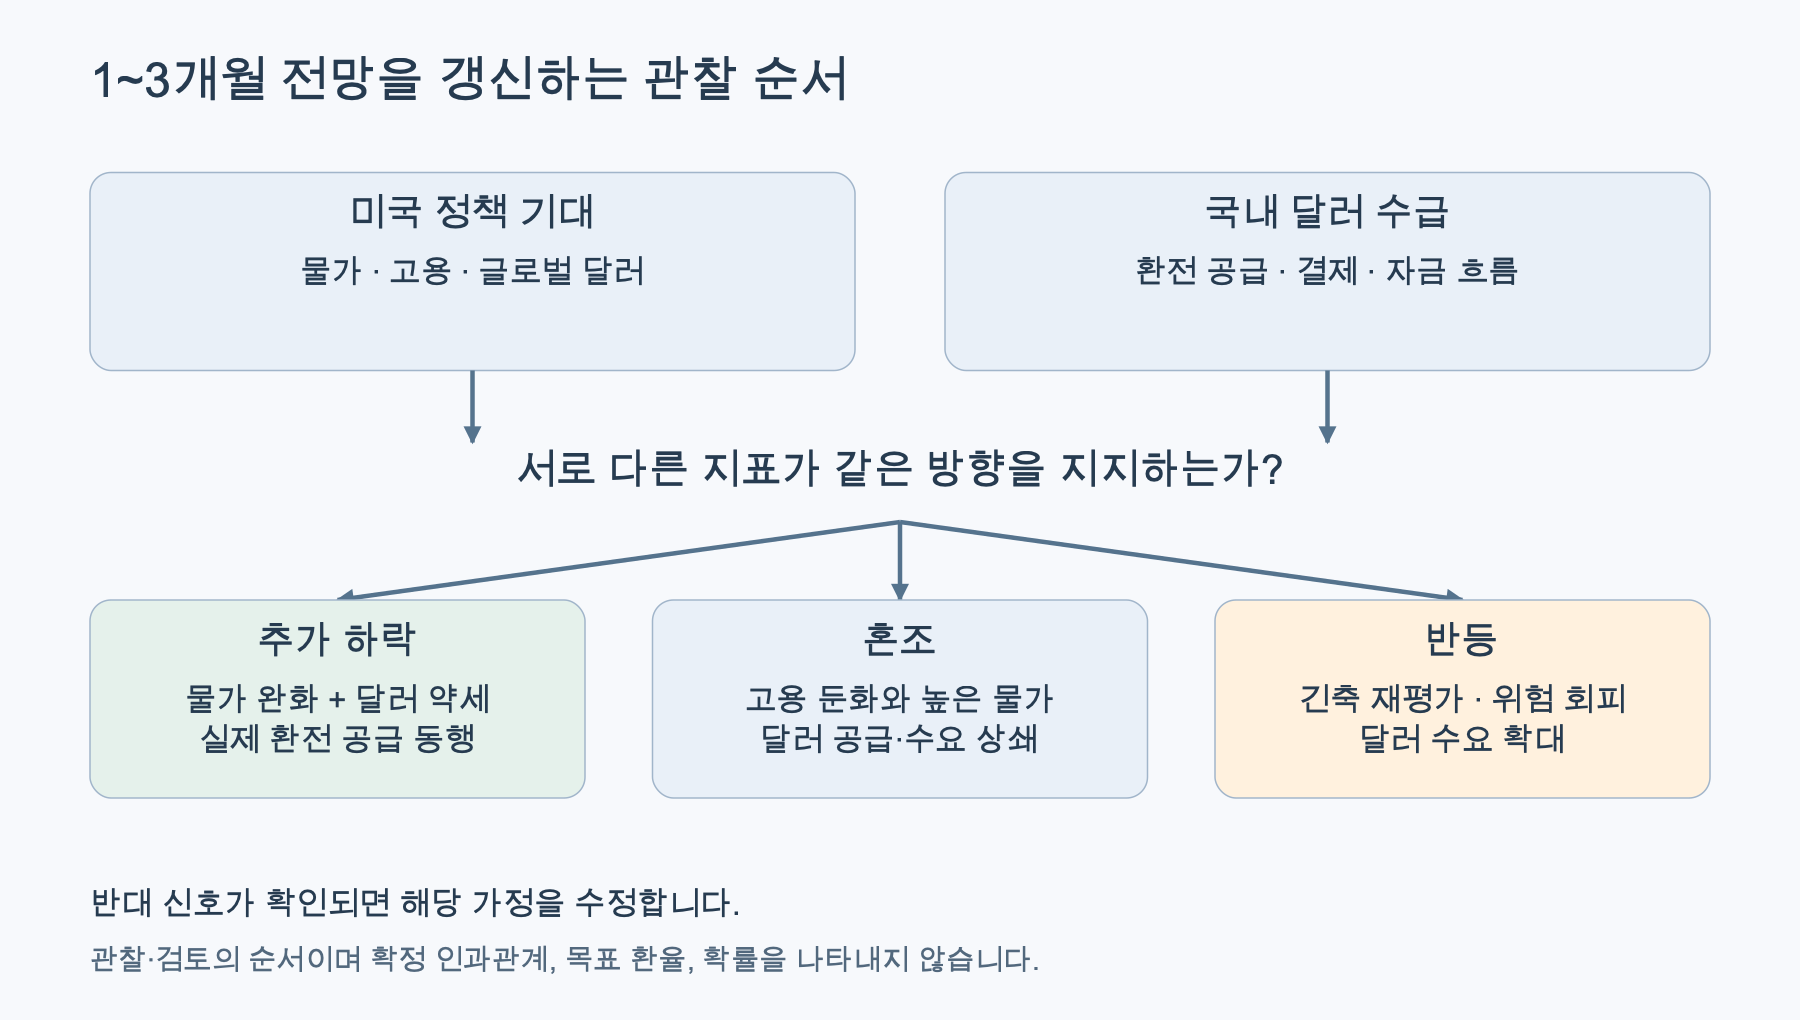
根据美联储政策决定声明和韩国银行国际收支数据重构的判断顺序。箭头表示观察·审查的顺序,并非确定的因果关系或价格预测。美联储政策决定,韩国银行国际收支
7. 改变展望的后续日程和观察指标
未来的数据应同时注明发布日期和涵盖期间。10月发布的所有统计数据并非都衡量10月的经济状况。以下时间为韩国时间,已反映美国夏令时结束。日程变更可在各机构的官方日历中再次确认。
WRIMO-MD-TABLE-1]日程依据:[美联储10月日历,BLS CPI日程,BLS就业报告下次发布通知,韩国银行货币政策会议日程,韩国银行统计公布日历。仅确认会议日期的项目未附带任意发布时间。
在日程之间,最好同时观察四组数据:美国通胀·就业与利率预期、广义美元与美国市场利率、国内结汇·结算供需、油价·避险情绪与国内资金流向。相比发布后的第一反应,更重要的是确认后续方向是否持续,以及不同指标是否支持相同的解释。
例如,如果就业疲软但美国利率预期和美元持续走高,则需要审视市场是否更看重通胀或其他风险。如果经常账户盈余已确认但韩元走弱,则需要同时关注结汇时点和金融交易的美元需求。这种不一致并非为展望辩护的借口,而是重新审视假设的信号。
8. 当前展望中最重要的变化
9月初,可以侧重于出口供应和利差缩小,但现在必须同时反映美国已实施的加息以及随后的就业放缓。仅凭近期国内夜间收盘价的下跌,难以认为这些相互矛盾的条件都已消除。
未来要解释进一步下跌,需要同时确认美国通胀缓解、美元走弱和实际国内美元供应。如果出现盘整,不应强行维持原有方向,而应审视哪些条件正在相互对抗。即使出现反弹,也应首先确认美国政策预期和国内供需变化是否同步,而不是立即宣布长期趋势逆转。
汇率展望的用处不仅在于预测某个特定数字。它在于提前确定在下一份数据发布时,哪些假设应保留,哪些应放弃。本文的情景分析是基于公开资料的投资教育性说明,并非反映个人资产·交易状况的买卖建议。
发表回复