在寻找独自工作空间时,往往会遇到比想象中更高的固定费用。如果只看月租金尚可承受,但加上管理费和保证金,情况就大不相同了。因此,我们计算了如果将起亚的电动货运面包车PV5 Cargo用作移动工作空间,是否能降低办公室租赁成本。
比较条件是保证金1,000万韩元,含增值税的月租金60.5万韩元,每月管理费10万至15万韩元。车辆以审查的总估价4,880万韩元为基准,停车费每月2万韩元。
首先公布计算结果,在满足以下补贴和增值税抵扣条件,并假设5年后处置车辆可净回收1,200万韩元的情况下,PV5的5年成本约为2,743万韩元,办公室为3,900万至4,200万韩元。差额约为1,157万至1,457万韩元。然而,只有在确认了在车辆内建造工作室的费用以及两个空间使用便利性的差异后,这些数字才能真正转化为实际选择。
用于比较移动工作空间和办公室的AI生成概念图。它不代表PV5的实际详细形状、基本规格或已批准的改装案例。
1. 我首先确定了所需的空间
此次比较的出发点是:一个可以独自专注工作、存放设备、并在需要时移动的空间。如果主要进行笔记本电脑工作和设备整理,货运面包车宽敞的载货空间会很有吸引力。同时获得交通工具这一点也很有魅力。
反之,如果经常会见客户或整天坐在办公桌前工作,那么办公室提供的便利性价值就更大了。卫生间、稳定的冷暖气、快递收发、宽敞的办公桌和椅子是每天都能感受到的差异。如果需要营业地址,则必须单独解决该功能。
因此,本次计算的前提是PV5能够实际替代租赁空间,从而消除月租金支出。如果购买汽车后仍继续保留办公室,则不会产生租金节省。本次节省金额中也未计入避免单独购买车辆的效果。
2. 比较中使用的数字和假设
基准日期是2026年9月15日,比较周期是5年。审查对象是韩国境内注册普通车牌的PV5 Cargo Long Long Range。车辆估价4,880万韩元是本案例的输入值,并非所有PV5都适用的基本价格。当前车型和选装件的价格可在起亚官方价格表中单独查询。
以下金额是未反映综合所得税效应的比较。车辆和租赁费用的成本确认时间、折旧、补贴的税务处理等,个人税后损益需要单独计算。
3. 车辆价格4,880万韩元如何转化为实际负担
首先确认补贴的领取条件
2026年无公害车综合信息网站的车型表中,PV5 Cargo Long Long Range 3门·4门的国家补贴显示为1,150万韩元。小商户购买电动货车有额外获得该车辆国家支持金额30%的规定。将其应用于本案例,额外支持金额为345万韩元。无公害车综合信息网站补贴表,法制处电动汽车补贴指南
虽然设定为不领取地方补贴,但不能仅凭无法领取地方补贴就断定可以单独领取国家补贴。需要确认申请途径、再支持限制、小商户证明、出厂时的预算和支持批准。本文中的1,495万韩元是两种支持均获批准的情景。
增值税约443.6万韩元在满足抵扣条件时扣除
从含增值税的价格中计算增值税时,将总额除以11。
车辆中包含的增值税 = 4,880万韩元 ÷ 11 ≈ 443.6万韩元
商用货车的进项税额抵扣以与业务相关的用途和凭证为核心。国税厅也解释说,应综合判断货车的购买目的和实际使用情况。应能够解释实际业务使用,而不仅仅是将其命名为移动工作室。国税厅货运汽车进项税额抵扣问答
该金额将根据增值税申报结果减少应纳税额或反映为退税。车辆款项支出时间和税收效应产生时间是不同的。
购置税估算为约81.8万韩元
在假设为普通车牌的非营业用货运汽车的前提下,购置税率为5%。不因用于业务而适用营业用注册车辆的税率。电动汽车购置税减免截至2026年12月31日,最高可达140万韩元。地方税法第12条,法制处电动汽车税收减免指南
在简化为估价全额为含增值税的车辆购置价的情况下,计算如下:
供应价:4,880万韩元 ÷ 1.1 ≈ 4,436.4万韩元
减免前购置税:4,436.4万韩元 × 5% ≈ 221.8万韩元
减免后购置税:221.8万韩元 − 140万韩元 ≈ 81.8万韩元
未适用其他个人减免。最终税额需根据实际课税标准和购置日期确认,车牌、公债、代办注册、托运等额外附带费用未包含在以下总计中。
| 阶段 | 增减 | 计算后金额 |
| — | — | — |
| 含增值税车辆估价 | — | 4,880.0万韩元 |
| 基本国家补贴 | −1,150.0万韩元 | 3,730.0万韩元 |
| 小商户额外支持 | −345.0万韩元 | 3,385.0万韩元 |
| 购置税 | +81.8万韩元 | 3,466.8万韩元 |
| 车辆购置增值税抵扣效应 | −443.6万韩元 | 3,023.2万韩元 |
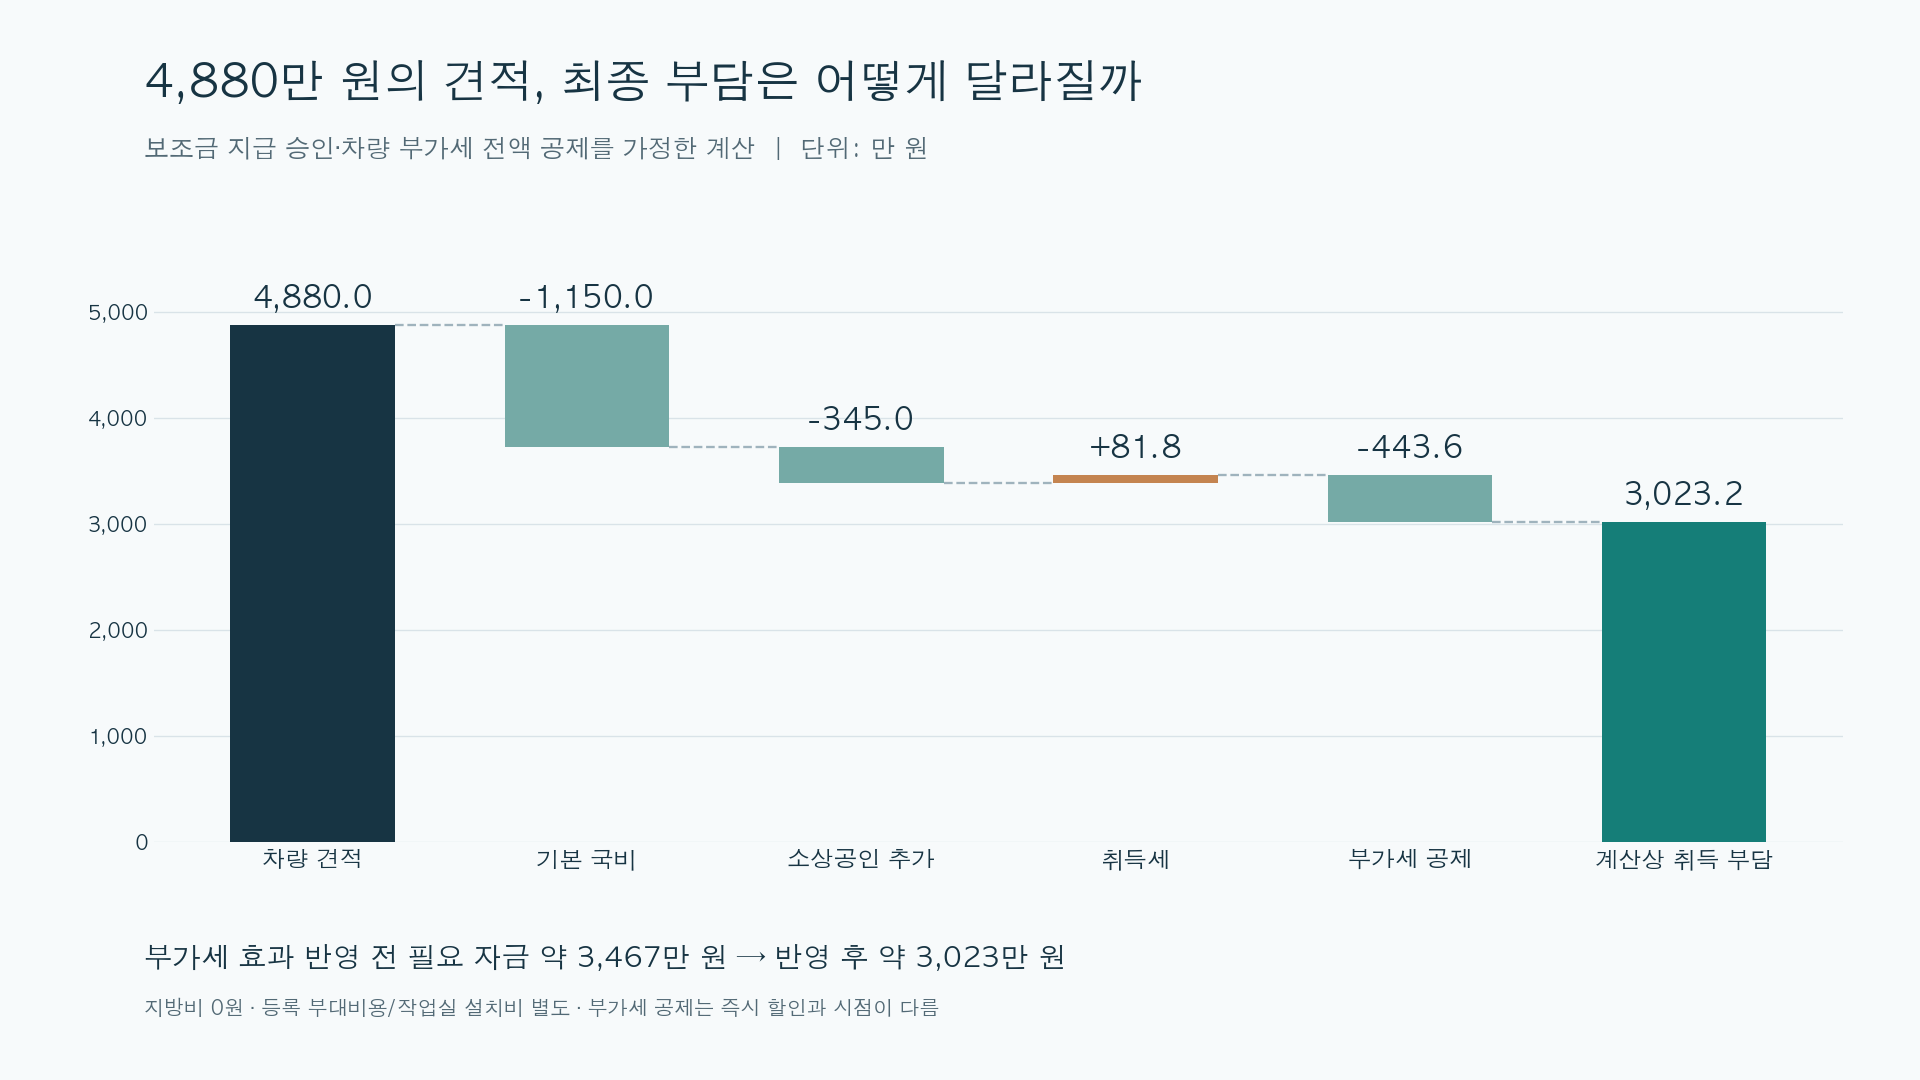
根据官方文件重新构建的成本计算图。估价金额是本案例的输入值,并假设补贴获批和增值税全额抵扣。依据:国家补贴,额外支持规定,购置税减免。
总而言之,即使补贴反映在车辆尾款中,在增值税抵扣效应产生之前,仍需准备约3,467万韩元。根据补贴支付方式,暂时所需的资金可能更大。约3,023万韩元是反映了相关税收效应后的计算所得购置负担。
4. 办公室每月会消失多少钱?
首先,从账户中支出的金额是月租金60.5万韩元和管理费10万至15万韩元的总和,即每月70.5万至75.5万韩元。一年为846万至906万韩元,五年为4,230万至4,530万韩元。
如果适用相同的条件,即从月租金中抵扣5.5万韩元的增值税,则费用将降至每月65万至70万韩元。
增值税抵扣后月租金55万韩元 + 管理费10万至15万韩元
= 每月65万至70万韩元
= 5年总计3,900万至4,200万韩元
保证金1,000万韩元假设在合同结束时全额退还。因此,它没有被计入像月租金那样消耗的费用中。但是,由于在此期间是无法使用的资金,因此稍后将单独探讨资金被占用的影响。
月租金和管理费假设在5年内保持不变。中介费、装修费、互联网费、搬家费和恢复原状费也在此基本比较中排除。如果实际合同中存在这些项目,则应予以添加。
5. 使用5年并处理后剩余的差额
车辆维护费设定为每年184万韩元,包括保险100万韩元、充电40万韩元、汽车税·耗材·维修20万韩元、停车24万韩元。5年总计920万韩元。
在此基础上,加上之前计算的购置负担,最后减去出售车辆回收的金额即可。
PV5 5年费用
= 购置负担3,023.2万韩元 + 维护费920万韩元 − 净出售回收额1,200万韩元
= 约2,743.2万韩元
净出售回收额定义为在结算出售时应缴纳的增值税和出售费用后实际回收的金额。不假设其与二手车广告中列出的售价完全相同。1,200万韩元本身也不是保证未来市场价格的数值。
| 5年比较项目 | PV5 Cargo | 办公室租赁 |
| — | — | — |
| 车辆购置负担 | 3,023.2万韩元 | — |
| 保险·充电·税金·维修·停车 | 920.0万韩元 | — |
| 月租金·管理费 | — | 3,900~4,200万韩元 |
| 结束时车辆净出售回收额 | −1,200.0万韩元 | — |
| 5年费用总计 | 2,743.2万韩元 | 3,900~4,200万韩元 |
| 月平均换算 | 45.7万韩元 | 65~70万韩元 |
在此条件下,PV5的费用在5年内约低1,157万至1,457万韩元,月平均约低19.3万至24.3万韩元。车辆的月平均45.7万韩元是将折旧和购置负担除以60个月的比较值。这并不意味着每月实际只支付该金额。
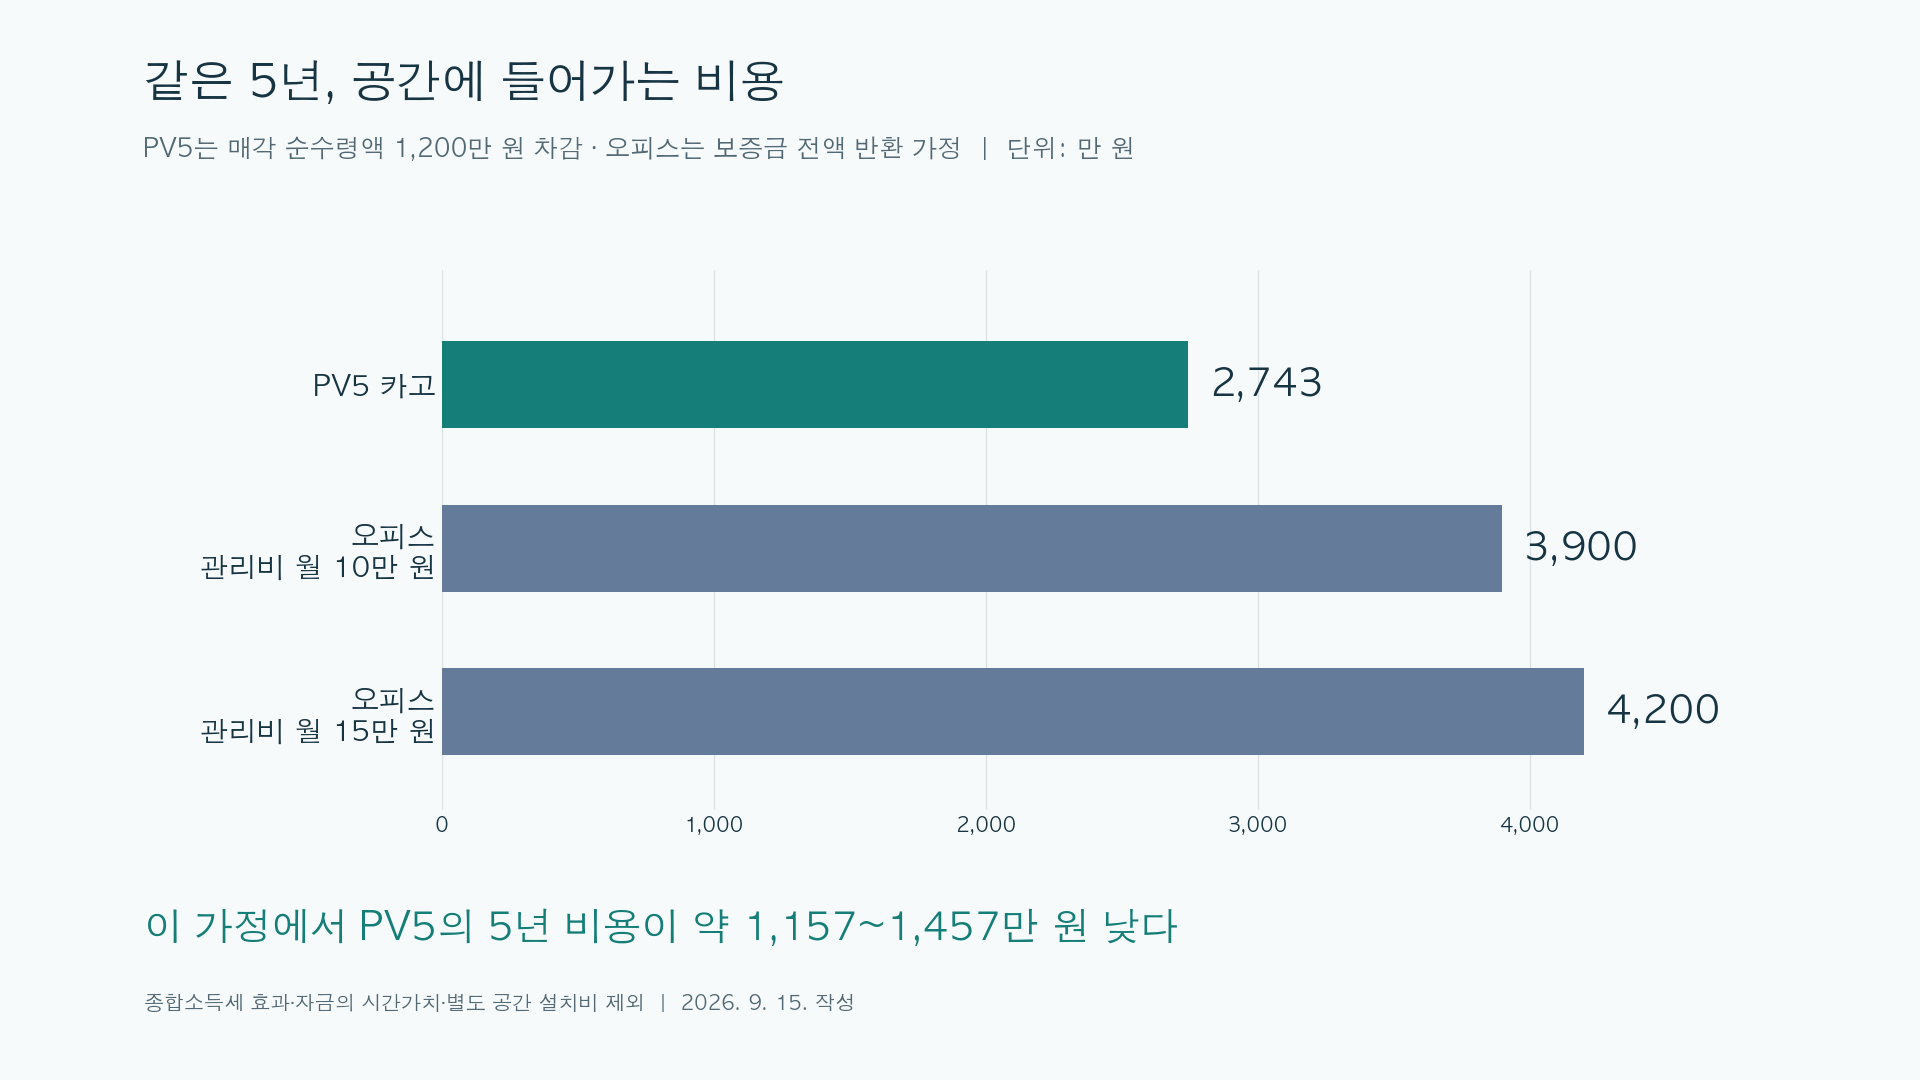
根据正文假设和官方补贴·税收规定重新构建的比较图。两者均不包括综合所得税效应、资金时间价值和单独空间安装费用。计算依据:补贴规定,购置税规定。
这里,出售车辆所得的款项已经扣除了一次。因此,如果将“5年后车辆仍存在”的价值再次加到这个差额中,就会造成重复计算。即使是持续持有,剩余的车辆价值也属于同一资产价值的范畴。
6. 保证金和购车款被占用的资金也按相同标准看待
办公室有1,000万韩元作为保证金被占用,而车辆即使反映税收效应,也需先投入约3,023万韩元。如果同时反映两者的初始投入资金和回收时间点,那么资金被占用的效应也可以按相同标准进行比较。
反映资金时间价值的方法可以使用现值。这是将几年后支出或收回的资金换算成今天的金额。这里为了比较,我们使用了年3%的任意折现率。这不代表存款收益率预测或贷款估价。
每年费用简化为在年末支出,保证金和出售款项假设在5年末回收。补贴和车辆增值税效应在开始时反映。在此假设下,按现值计算的费用如下:
| 按相同年3%折算的5年费用 | 现值 |
| — | — |
| PV5 Cargo | 约2,831万韩元 |
| 办公室租赁 | 约3,710~3,984万韩元 |
| PV5的成本优势 | 约879~1,154万韩元 |
如果将资金流出时间点也考虑在内,差额会比基本总额减少。但在此假设下,PV5的成本仍然较低。如果实际使用分期付款,则需要根据合同利息和手续费,以及增值税效应延迟的期间,重新计算现金流。
7. 减少节省额的变量比想象中更具体
建造工作室的费用
购买货运面包车并不意味着立即拥有一个舒适的办公室。可能需要花费金钱在桌椅、货物固定装置、照明、隔热、电源配置和通信环境上。如果计划进行固定安装或结构改造,则在签订合同前需要确认是否需要批准以及保险覆盖范围。
如果额外增加500万韩元的安装费,并且这笔费用在转售时无法收回,那么基本计算的节省额将减少到约657万至957万韩元。这假设额外净支出(包括单独安装费用的税收效应)为500万韩元。
冷暖气和充电费
本次计算中每年40万韩元的充电费约为每月3.3万韩元。即使行驶里程不多,如果长时间在车内工作并使用冷暖气,也可能不足。由于办公室管理费中包含了电费,因此在车辆中工作时消耗的电量也不应忽视。
计算时应将“行驶所需的电量 + 停车时工作所需的电量”与实际充电单价和充电损耗相结合。例如,如果充电费每月比假设多5万韩元,那么5年费用将增加300万韩元。
停车费和在停车场能做的事情
每月2万韩元的停车费是本次比较的优势。但是,能够廉价停车与在该场所长时间工作是需要单独确认的。需要同时查看停车场使用规定、是否可以开门工作、通信和卫生间的可达性。
如果停车费从每月2万韩元变为20万韩元,那么5年额外支出将是1,080万韩元。这样,基本节省额就只剩下约77万至377万韩元。
二手车价格和使用期限
如果5年后净出售回收额不是1,200万韩元而是800万韩元,那么车辆费用将增加400万韩元。如果安装费增加500万韩元和这一变化同时发生,那么基本节省额将缩小到约257万至557万韩元。
补贴也有与运行和处置相关的条件。如果存在短期转售或改变用途的可能性,则需要首先确认当年指南和申请途径下的回收条件。法制处补贴返还指南
如果比较3年使用情况,可以单独反映3年后的出售价格以及在此期间的维护费和金融费用,并以相同方式进行计算。
8. 普通车顶和高车顶也根据空间用途判断
在调查费用时,也会考虑高车顶。因为室内高度会改变工作空间的性质。
起亚新西兰官方规格表显示,普通货运车的载货室高度为1,520毫米,高车顶为1,815毫米。由于是海外规格,因此不直接套用国内销售型号的确定规格、价格和补贴,仅作为理解空间差异的参考值。起亚新西兰PV5规格
如果大部分时间是坐着使用笔记本电脑,那么桌子高度、椅子姿势和腿部空间是首要考虑。如果经常站着整理设备或在内部走动,那么室内高度的价值就更大了。还需要考虑安装地板和天花板装饰后实际使用高度会减少。
当外部车高增加时,需要同时确认经常访问的停车场的限高和出入路线。室内舒适度提高的同时,日常出行可能会受到限制。
等待成本也因实际支出情况而异。如果等待期间持续支付办公室费用,那么在增值税抵扣后,每月需支付65万至70万韩元,3个月则为195万至210万韩元。如果尚未签订租赁合同,那么这笔月租金不会自动作为等待成本产生。当国内估价和出厂日程确认后,可以一并比较额外购买费、等待期间的支出和实际使用便利性。
结论:在此条件下,PV5有值得考虑的理由
本次审查的租金和每月2万韩元的停车条件来看,将PV5 Cargo用作工作空间的选择在成本上具有可行性。在实际估价4,880万韩元中反映补贴和税收条件的基本计算显示,5年差额约为1,157万至1,457万韩元。如果将资金被占用的时间点也按年3%折算,现值差额约为879万至1,154万韩元。
这个差额也足以承担工作室安装、增加的冷暖气费以及低于预期的二手车价格。逐一填入这些项目,就能更接近实际节省的金额。
我从本次比较中得出的判断标准有三点:是否能实际替代租赁空间、是否能在车内舒适地完成日常工作、是否实际满足补贴·税收·停车条件。如果这三点都符合,那么PV5 Cargo就成为一个值得考虑的工作空间。最终的选择最好是在实际工作姿态下坐进车内,并完成包含额外安装费用的估价表之后再做决定。
发表回复