一人で仕事をするスペースを探していると、予想以上に大きな固定費に直面することがあります。家賃だけなら何とか払えても、管理費や保証金まで加わると話は変わってきます。そこで、キアの電気貨物バンであるPV5カーゴを移動式作業スペースとして活用した場合、オフィス賃料を削減できるかを計算してみました。
比較条件は、保証金1,000万ウォン、付加税込みの月額家賃60.5万ウォン、管理費月額10~15万ウォンです。車両は検討した見積もり総額4,880万ウォンを基準とし、駐車料金は月額2万ウォンを適用しました。
まず計算結果から述べると、以下の補助金・付加税控除条件を満たし、5年後に車両を処分して純粋に1,200万ウォンを回収するという仮定のもとで、PV5の5年間の費用は約2,743万ウォン、オフィスは3,900~4,200万ウォンです。差額は約1,157~1,457万ウォンです。ただし、車両内に作業室を作る費用と、両スペースの使い勝手の違いまで確認して初めて、この数字が実際の選択につながります。
移動式作業スペースとオフィスを比較するためのAI生成概念イメージ。実際のPV5の詳細な形状・基本仕様や承認された改造事例を示すものではありません。
1. 私が必要な空間から決めてみた
この比較の出発点は、一人で集中して仕事をし、機材を保管し、必要であれば移動できる空間です。ノートパソコンでの作業と機材整理が主であれば、カーゴバンの広い積載スペースが目に入ります。移動手段も一緒に確保できる点も魅力的です。
逆に、顧客と頻繁に会ったり、一日中机に座って仕事をするのであれば、オフィスが提供する利便性の価値が大きくなります。トイレ、安定した冷暖房、宅配便の受け取り、広い机と椅子は毎日実感する違いです。事業所の住所が必要な場合は、その機能も別途確保する必要があります。
したがって、今回の計算は、PV5が実際に賃貸スペースを代替し、家賃支出をなくせる場合を前提としています。車を購入してもオフィスを維持し続けるのであれば、家賃の節約は発生しません。別途車両を購入するのを避ける効果も、今回の節約額には加えていません。
2. 比較に含めた数字と仮定
基準日は2026年9月15日、比較期間は5年間です。国内で一般ナンバープレートで登録するPV5カーゴロングロングレンジを検討対象としました。車両見積もり4,880万ウォンはこの事例の入力値であり、すべてのPV5に適用される基本価格ではありません。現在のトリムと選択品目別の価格はキア公式価格表で別途確認できます。
以下の金額は、総合所得税効果を反映する前の比較です。車両と賃料の費用認定時期、減価償却、補助金の税務処理まで適用した個人別の税引き後損益は別途計算が必要です。
3. 車両価格4,880万ウォンが実際の負担に変わる過程
補助金は支給される条件から確認する
2026年無公害車統合ヌリジップの車種別表には、PV5カーゴロングロングレンジ3ドア・4ドアの国庫補助金が1,150万ウォンと表示されています。小商工人の電気貨物車購入には、該当車両の国費支援額の30%追加支援規定があります。これを今回の事例に適用すると、追加支援額は345万ウォンです。無公害車統合ヌリジップ補助金表、法制処電気自動車補助金案内
地方費は受け取らない条件としましたが、地方費を受け取れないという理由だけで国費だけを別途受け取れると断定することはできません。申請経路、再支援制限、小商工人証明、出荷時点の予算と支援承認を確認する必要があります。この記事の1,495万ウォンは、両方の支援が承認されるシナリオです。
付加税約443.6万ウォンは控除要件を満たすと差し引かれる
付加税込み価格から付加税を求める場合は、総額を11で割ります。
車両に含まれる付加税 = 4,880万ウォン ÷ 11 ≈ 443.6万ウォン
事業用貨物車の仕入れ税額控除は、事業関連の使用と証拠書類が核心です。国税庁も貨物車の購入目的と実際の使用などを総合的に判断するよう説明しています。移動式作業室という名前を付けるだけでなく、実際の業務使用を説明できる必要があります。国税庁貨物自動車仕入れ税額控除質疑応答
この金額は、付加税申告の結果によって納付する税金が減ったり、還付として反映されたりします。車両代金を支出する時点と税金効果が発生する時点は異なります。
取得税は約81.8万ウォンと見積もった
一般ナンバープレートの非営業用貨物自動車に該当するという前提で、取得税率は5%です。事業に使用するという理由だけで営業用登録車両の税率を適用することはありません。電気自動車の取得税減免は、2026年12月31日まで最大140万ウォンと案内されています。地方税法第12条、法制処電気自動車税金減免案内
見積もり全額が付加税込み車両取得価額であるという単純化のもとで計算すると、以下のようになります。
供給価額: 4,880万ウォン ÷ 1.1 ≈ 4,436.4万ウォン
減免前取得税: 4,436.4万ウォン × 5% ≈ 221.8万ウォン
減免後取得税: 221.8万ウォン − 140万ウォン ≈ 81.8万ウォン
他の個人別減免は適用していません。実際の課税標準と取得日によって最終税額を確認する必要があり、ナンバープレート・公債・登録代行・輸送など別途付帯費用は以下の合計には含めていません。
| 段階 | 増減 | 計算後金額 |
| — | — | — |
| 付加税込み車両見積もり | — | 4,880.0万ウォン |
| 基本国庫補助金 | −1,150.0万ウォン | 3,730.0万ウォン |
| 小商工人追加支援 | −345.0万ウォン | 3,385.0万ウォン |
| 取得税 | +81.8万ウォン | 3,466.8万ウォン |
| 車両購入付加税控除効果 | −443.6万ウォン | 3,023.2万ウォン |
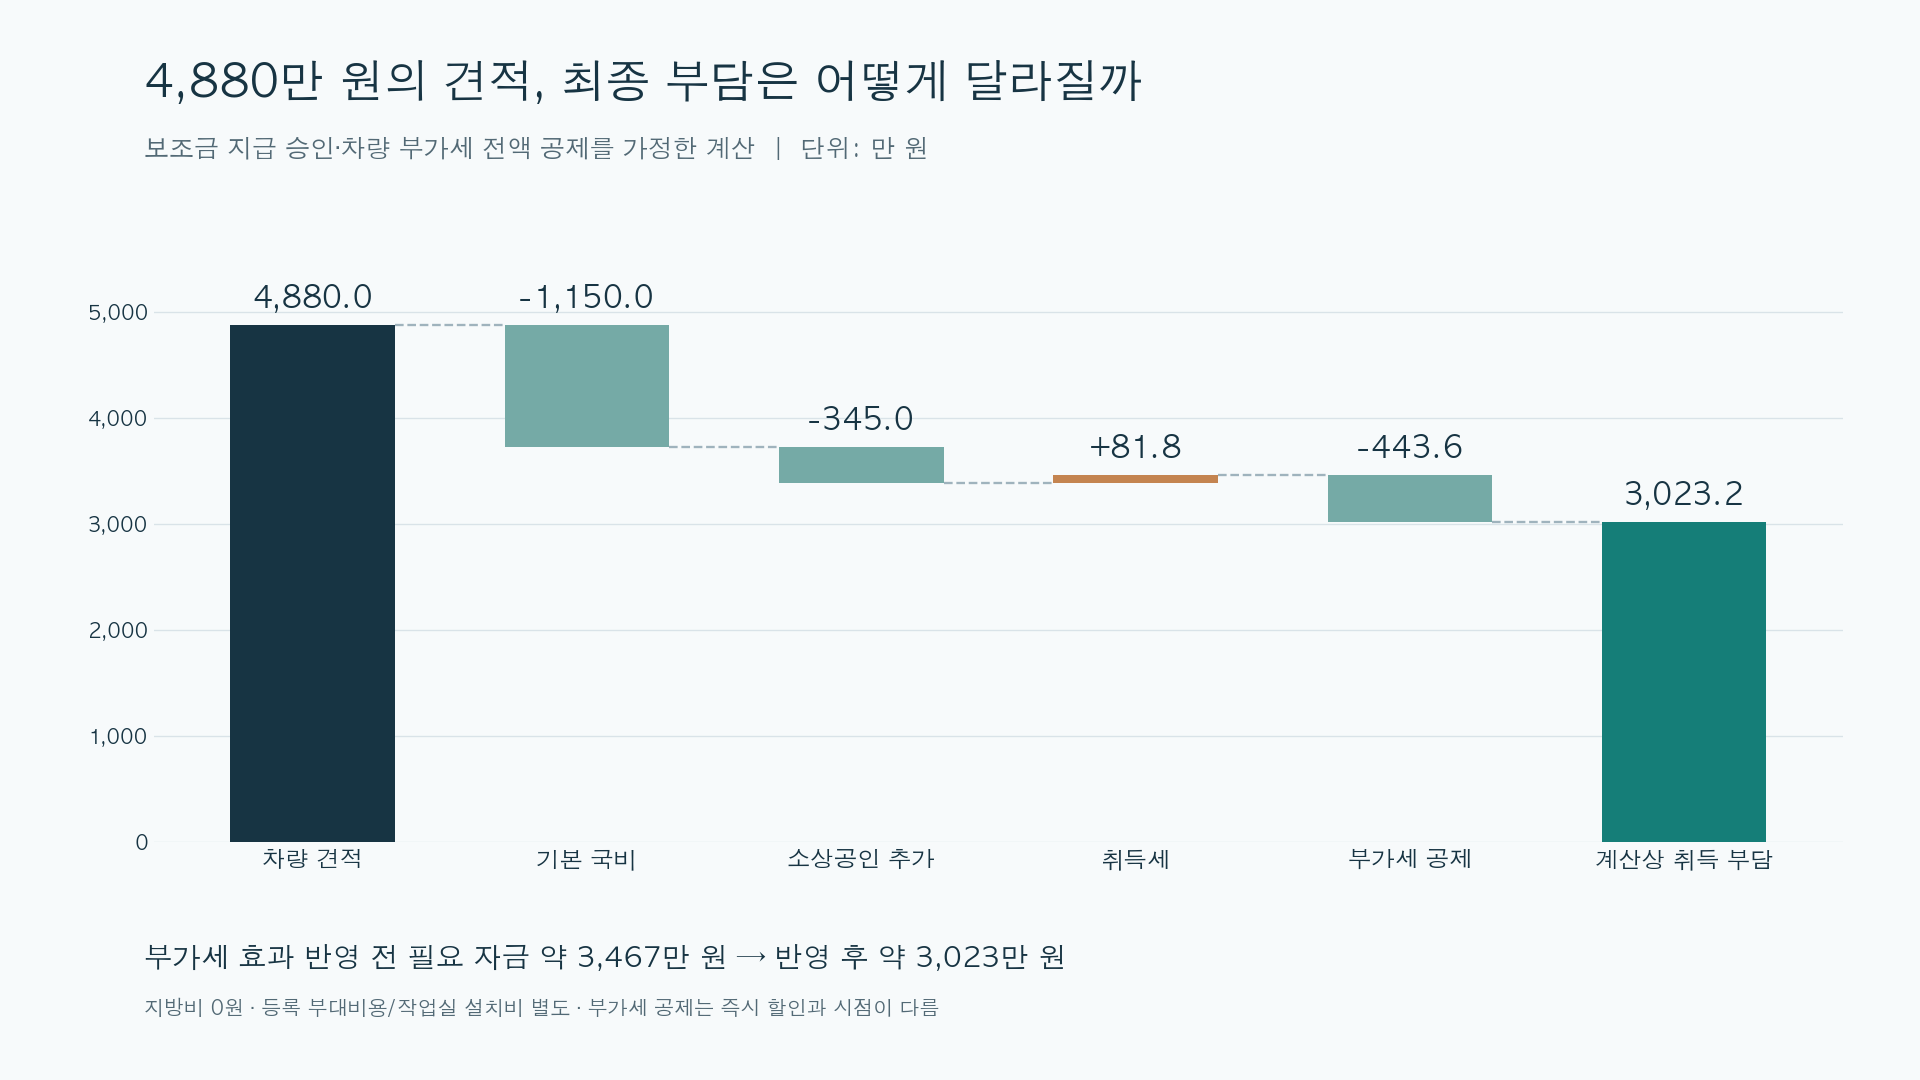
公式文書に基づいて再構成した費用計算図。見積もり金額はこの事例の入力値であり、補助金承認と付加税全額控除を仮定した。根拠:国庫補助金、追加支援規定、取得税減免。
まとめると、補助金が車両残金に反映されたとしても、付加税控除効果が発生する前には約3,467万ウォンを準備する構造です。補助金支給方式によっては一時的に必要な資金はさらに大きくなる可能性があります。約3,023万ウォンは、該当税金効果まで反映した計算上の取得負担です。
4. オフィスは毎月いくら消えるのか
まず、口座から出ていくお金は、家賃60.5万ウォンと管理費10~15万ウォンを合わせた月額70.5~75.5万ウォンです。1年で846~906万ウォン、5年で4,230~4,530万ウォンになります。
家賃の付加税5.5万ウォンを控除するという同じ条件を適用すると、費用は月額65~70万ウォンに減ります。
付加税控除後家賃55万ウォン + 管理費10~15万ウォン
= 月額65~70万ウォン
= 5年間合計3,900~4,200万ウォン
保証金1,000万ウォンは契約終了時に全額返還されると仮定しました。そのため、家賃のように消耗される費用には加えていません。ただし、その間使用できない資金であるため、後で資金が拘束される効果を別途検討します。
家賃と管理費は5年間変わらないとしました。仲介手数料、内装、インターネット、引っ越しと原状回復費用もこの基本比較では除外しました。実際の契約にこれらの項目がある場合は追加する必要があります。
5. 5年間使用して整理すると残る差額
車両維持費は、保険100万ウォン、充電40万ウォン、自動車税・消耗品・整備20万ウォン、駐車24万ウォンを合わせて年間184万ウォンとしました。5年間で920万ウォンです。
これに、先に求めた取得負担を加え、最後に車両を売却して回収するお金を引けばよいです。
PV5 5年間費用
= 取得負担3,023.2万ウォン + 維持費920万ウォン − 売却純受領額1,200万ウォン
= 約2,743.2万ウォン
売却純受領額は、売却時に納付する付加税と売却費用などを整理した後、実際に回収する金額と定義しました。中古車広告に記載された販売価格とそのまま同じとは仮定しません。1,200万ウォン自体も将来の相場を保証する値ではありません。
| 5年間比較項目 | PV5カーゴ | オフィス賃貸 |
| — | — | — |
| 車両取得負担 | 3,023.2万ウォン | — |
| 保険・充電・税金・整備・駐車 | 920.0万ウォン | — |
| 家賃・管理費 | — | 3,900~4,200万ウォン |
| 終了時車両売却純受領額 | −1,200.0万ウォン | — |
| 5年間費用合計 | 2,743.2万ウォン | 3,900~4,200万ウォン |
| 月平均換算 | 45.7万ウォン | 65~70万ウォン |
この条件でPV5の費用が5年間で約1,157~1,457万ウォン、月平均で約19.3~24.3万ウォン低いです。車両の月平均45.7万ウォンは、減価償却と取得負担を60ヶ月で割った比較値です。毎月実際にその金額だけを支払うという意味ではありません。
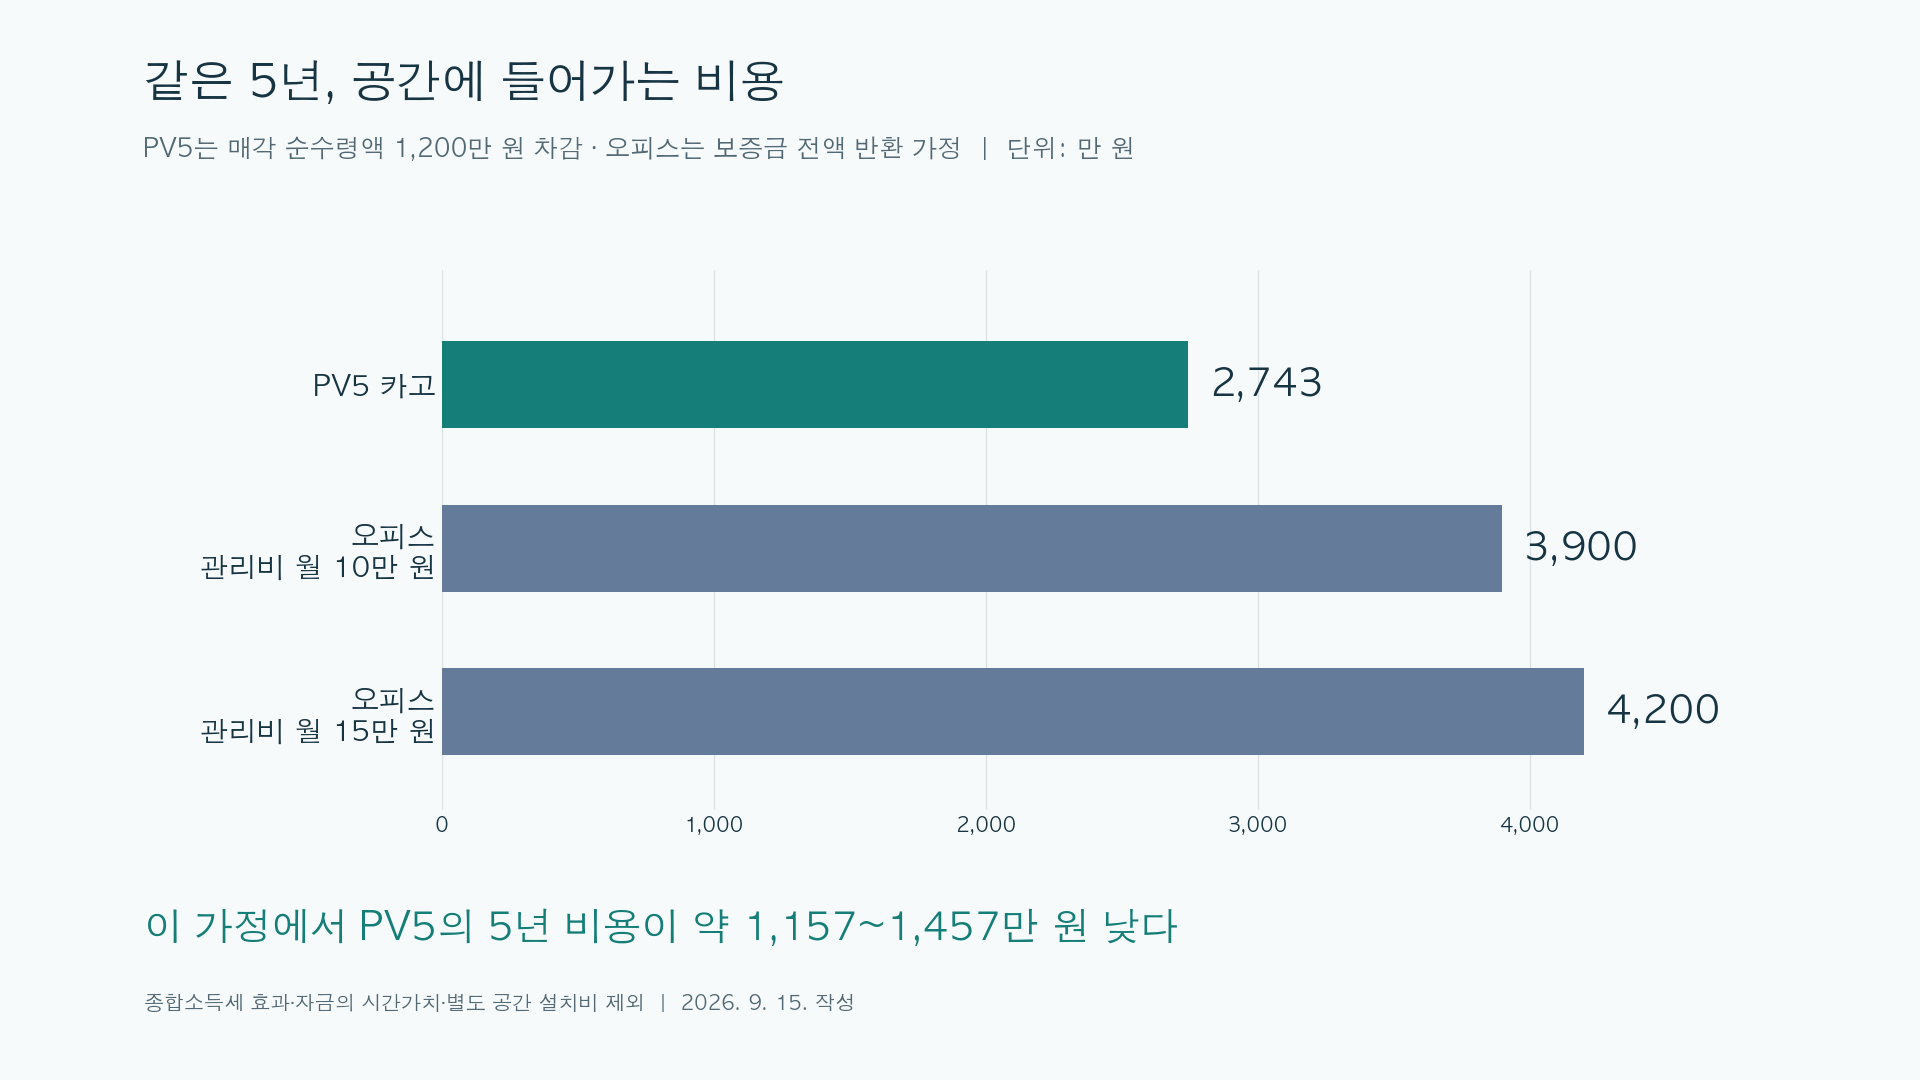
本文の仮定と公式補助金・税金規定に基づいて再構成した比較図。両方とも総合所得税効果・資金の時間価値・別途空間設置費用を除外した値である。計算根拠:補助金規定、取得税規定。
ここで車両を売却して受け取るお金はすでに一度差し引かれています。したがって、この差額に「5年後も車が残る」という価値を再度加えると重複計算になります。継続して保有する場合でも、残った車両価値は同じ資産価値を説明する項目です。
6. 保証金と車両購入に拘束されるお金も同じ基準で見る
オフィスは1,000万ウォンが保証金として拘束され、車両は税金効果を反映しても約3,023万ウォンを先に投入します。両方の初期投入資金と回収時点を一緒に反映すると、資金が拘束される効果も同じ基準で比較できます。
お金の時間価値を反映する方法として現在価値を使用できます。数年後に支出したり返還されたりするお金を今日の時点の金額に換算するものです。ここでは比較のために年3%を任意の割引率として使用しました。預金収益率の見通しや融資見積もりを意味するものではありません。
毎年費用は年末に支出され、保証金と売却代金は5年末に回収されると単純化しました。補助金と車両付加税効果は開始時点に反映しました。この仮定で現在価値で計算した費用は以下の通りです。
| 同じ年3%で換算した5年間費用 | 現在価値 |
| — | — |
| PV5カーゴ | 約2,831万ウォン |
| オフィス賃貸 | 約3,710~3,984万ウォン |
| PV5の費用優位 | 約879~1,154万ウォン |
お金が出ていく時点まで反映すると、差額は基本合計よりも減少します。それでも上記の仮定ではPV5の方が費用が低いです。実際に分割払いを利用する場合は、契約上の利息と手数料、付加税効果が遅れる期間を反映したキャッシュフローで再計算する必要があります。
7. 節約額を減らす変数は予想以上に具体的である
作業室を作る費用
カーゴバンを購入したからといって、すぐに快適なオフィスが完成するわけではありません。机と椅子、荷物を固定する装置、照明、断熱、電源構成、通信環境にお金がかかる可能性があります。固定設置や構造変更を計画する場合は、契約前に承認の必要性や保険の補償範囲も確認すべき項目です。
設置費用として500万ウォンを追加し、その費用を売却時に回収できない場合、基本計算の節約額は約657~957万ウォンに減少します。これは、別途設置費用の税金効果まで整理した追加純支出が500万ウォンであるという仮定です。
冷暖房と充電費
今回の計算の充電費年間40万ウォンは、月額約3.3万ウォンです。走行が少なくても車内で長時間仕事をして冷暖房を使用すると不足する可能性があります。オフィス管理費には電気代が含まれているため、車両でも業務中に消費する電力を忘れてはなりません。
計算は「走行に必要な電力 + 駐車中の業務に必要な電力」に実際の充電単価と充電損失を反映すればよいです。例えば、充電費が仮定よりも毎月5万ウォンずつ多くかかると、5年間費用は300万ウォン増加します。
駐車料金と駐車場でできること
月額2万ウォンの駐車料金は今回の比較の利点です。しかし、安く車を停められることと、その場所で長時間業務ができることは別途確認する必要があります。駐車場の利用規定、ドアを開けて作業できるか、通信とトイレへのアクセス性を一緒に確認する必要があります。
駐車料金が月額2万ウォンから20万ウォンに変わると、5年間の追加支出は1,080万ウォンです。そうなると、基本節約額は約77~377万ウォンしか残りません。
中古車価格と使用期間
5年後の売却純受領額が1,200万ウォンではなく800万ウォンであれば、車両費用は400万ウォン増加します。設置費用500万ウォン増加とこの変化が同時に発生すると、基本節約額は約257~557万ウォンに小さくなります。
補助金には運行および処分関連条件もあります。短期間で転売したり用途を変更したりする可能性がある場合は、該当年度の指針と申請経路に応じた返還条件をまず確認する必要があります。法制処補助金返還案内
3年間使用を比較する場合は、3年後の売却価格とそれまでの維持費・金融費用を別途反映して同じ方法で計算できます。
8. 一般ルーフとハイルーフも空間の用途で判断する
費用を調査していると、ハイルーフも検討することになります。室内高さは作業空間の性格を変えるからです。
キアニュージーランド公式仕様表には、一般カーゴの積載室高さが1,520mm、ハイルーフは1,815mmと案内されています。海外仕様であるため、国内販売型の確定仕様・価格・補助金にそのまま当てはめず、空間の違いを理解するための参考値としてのみ使用しました。キアニュージーランドPV5仕様
座ってノートパソコンを使用する時間がほとんどであれば、机の高さ、椅子の姿勢と足元の空間が優先されます。立って機材を整理したり、内部を行き来する作業が多いのであれば、室内高さの価値が大きくなります。床と天井の仕上げを設置すると、実際の使用高さが減少する点も考慮する必要があります。
外部全高が高くなる場合は、頻繁に訪れる駐車場の制限高さと出入り動線を一緒に確認する必要があります。室内が快適になる分、普段の移動で制約が生じる可能性があります。
待つ費用も実際の支出の有無によって異なります。待っている間にオフィス費用を払い続けるのであれば、付加税控除後月額65~70万ウォン、3ヶ月で195~210万ウォンかかります。まだ賃貸契約をしていないのであれば、この家賃が待つ費用として自動的に発生するわけではありません。国内の見積もりと出荷日程が確認されれば、追加購入費、待つ期間の支出、実際の使用性を一緒に比較すればよいです。
結論:この条件ではPV5を検討する理由がある
今回検討した賃料と月額2万ウォンの駐車条件を考慮すると、PV5カーゴを作業空間として活用する選択には費用上の余地があります。実際の見積もり4,880万ウォンに補助金と税金条件を反映した基本計算では、5年間の差額は約1,157~1,457万ウォンです。資金が拘束される時点まで年3%で換算すると、現在価値差額は約879~1,154万ウォンです。
この差額は、作業室設置、増加した冷暖房費、予想よりも低い中古車価格を賄える幅でもあります。これらの項目を一つずつ埋めていくほど、実際に節約される金額に近づきます。
私が今回の比較で得た判断基準は三つです。賃貸空間を実際に代替できるか、一日の業務を車内で快適に遂行できるか、補助金・税金・駐車条件を実際に満たすか。この三つが合致するなら、PV5カーゴは検討に値する作業空間となります。最後の選択は、実際の業務姿勢で車内に座ってみて、追加設置費用まで含めた見積もり表を完成させた後に行うのが良いでしょう。
コメントを残す