近期汇率下跌并非仅凭“美元走弱”一句话就能解释。半导体企业将出口所得美元兑换成韩元、外国投资者对韩国股票的抛售压力减小,以及韩国银行上调基准利率以缩小韩美利差,这些因素共同发挥了作用。然而,美国通价依然高企,联邦储备系统(Fed)也未排除进一步紧缩的可能性,因此不能断定汇率会一直线性下跌至11月。
本文将根据截至2026年9月1日可查阅的资料,分析近期下跌的原因,并将9月至11月的可能性分为三种路径。预测区间和情景来源并非官方机构,而是ChatGPT基于情景的预测,不构成投资或换汇建议。
美元供给与韩元需求的平衡倾向于韩元兑美元汇率下跌
1. 过去两个月发生了什么
根据提供美国联邦储备系统数据的FRED的韩元兑美元即期汇率时间序列,汇率从2026年6月5日的1,555.96韩元跌至8月28日的1,379.41韩元。8月31日首尔外汇市场的周收盘价为1,368.6韩元。这意味着在大约两个半月内,汇率从高点下跌了约12%。 FRED 韩元兑美元即期汇率时间序列 · 8月31日首尔外汇市场收盘报道
将这一走势解读为“韩元突然成为强势货币”是言过其实的。6月份的1,550韩元区间是多种不稳定因素叠加造成的异常高位,近期下跌也带有过度疲软回调的性质。换句话说,将其视为美元供需和利率条件对韩元有利,从而快速实现正常化,而非结构性强势转变,更为稳妥。
2. 汇率终究是美元买卖力量的平衡
将汇率视为市场的天平而非复杂的公式,更容易理解。当韩国企业将出口所得美元兑换成韩元时,市场上的美元供应增加,从而产生压低韩元兑美元汇率的力量。反之,如果国内投资者为购买美国股票或债券而寻求美元,或者外国投资者出售韩国资产并以美元流出,则会产生推高汇率的力量。
利率、贸易差额、股价、油价、战争新闻,所有这些都是使这个天平向某一方倾斜的因素。近期,卖出美元的力量增强,而买入美元并流出的力量则减弱了。
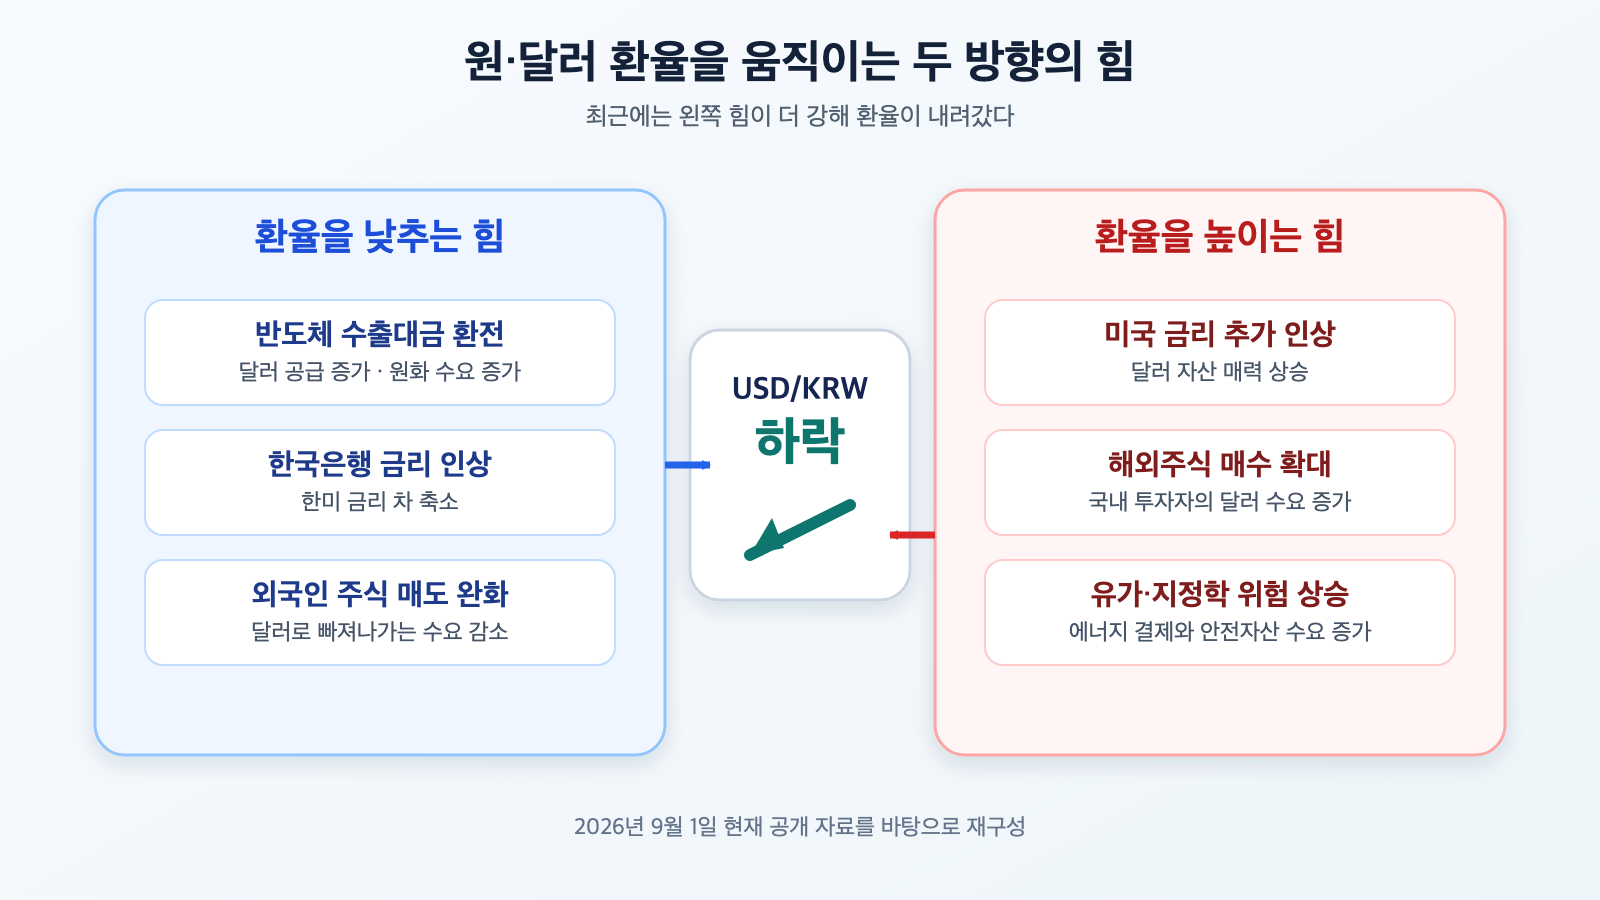
半导体出口收入和利差缩小压低汇率,而海外投资和避险情绪推高汇率的结构
图:近期影响韩元兑美元汇率的双向力量 · 根据韩国银行货币政策方向和美联储资料重构
3. 原因一:半导体出口收入增加了美元供应
韩国银行在8月份的经济展望中预测,由于半导体行业景气,出口和投资将持续高增长,经常账户盈余将扩大,主要由商品收支驱动。出口企业在海外赚取美元后,若要用于国内投资、税收和分红,就需要卖出美元并买入韩元。 韩国银行2026年8月经济展望
此次,市场分析指出,除了常规出口收入外,SK海力士的美国存托凭证(ADR)融资款项兑换以及造船公司的远期外汇销售也增加了美元供应。虽然一次性的大额交易并非永久性因素,但它与半导体出口的强劲势头叠加,加速了汇率的下跌。
4. 原因二:韩国银行加息缩小了韩美利差
韩国银行于8月27日将基准利率从2.75%上调至3.00%,上调了0.25个百分点。根据7月会议,美国的政策利率为3.50%至3.75%。随着韩国利率的上升,两国利差的下限差距缩小至0.50个百分点。 韩国银行货币政策方向 · 美联储2026年7月FOMC决定
在其他条件相同的情况下,利率较高的国家资产对投资者更具吸引力。在现实中,由于汇率对冲成本和风险同时存在,因此没有“利差缩小必然导致汇率下跌”的公式。尽管如此,与过去相比,持有韩元的利率劣势减小,这一点支撑了韩元的需求。
韩国银行直接指出,近期韩元兑美元汇率大幅下跌的背景是外国股票资金流出放缓、外汇供需改善以及美元走弱。与此同时,今年韩国的增长率预测也从2.6%上调至3.3%。增长前景和利率同时上调,对韩元而言是一个有利的组合。
5. 原因三:外国投资者抛售压力减小,美元供需改善
5月至6月,外国投资者大规模抛售韩国股票,产生了将韩元兑换成美元的需求。7月至8月,随着抛售规模的减小,市场更容易吸收出口企业提供的美元。正如韩国银行所言,“外国股票资金流出放缓”与外汇供需改善相互关联。
这里重要的一点是,美元并非对全球所有货币都单方面崩溃。美联储的贸易加权广义美元指数从8月21日的118.06反弹至8月28日的118.75。尽管如此,韩元依然走强,这表明近期走势中,韩国特有的半导体美元供应和利率因素发挥了重要作用。 FRED 贸易加权广义美元指数
6. 但为何不能保证持续下跌?
首先,美国通胀依然高企。7月美国消费者物价指数(CPI)同比上涨3.4%,美联储主席在8月杰克逊霍尔会议演讲中指出,个人消费支出(PCE)物价12个月涨幅为3.7%,超过了2%的目标。如果美联储在9月进一步加息或发出额外紧缩信号,美元可能再次走强。 美国劳工统计局7月CPI · 美联储主席杰克逊霍尔演讲
其次,近期美元供应中夹杂着一次性因素。一旦大规模ADR融资款项兑换完成,抛售量可能会减少。如果国内投资者认为汇率便宜而购买更多海外股票,美元需求将再次增加。
第三,如果中东紧张局势和国际油价再次上涨,对能源进口国韩国将不利。如果半导体和人工智能行业出现调整,或者外国投资者从韩国股票中获利了结,韩元也可能走弱。汇率并非仅受经济增长率单一因素影响,而是利率、贸易、资本流动和避险情绪同时作用的价格。
7. 2026年9月至11月展望:基本情景为温和下跌
预测来源:ChatGPT基于情景的预测
以下范围是ChatGPT根据截至2026年9月1日公开的韩国银行、美联储、FRED、美国劳工统计局的数据以及市场供需报告构建的条件性预测。这并非官方机构的预测或统计模型的汇率目标,实际汇率可能大幅偏离这些范围。
基本情景:半导体美元持续流入,美国谨慎行动
最有可能的路径是,9月经历高波动性的盘整后,10月至11月交易中心区间将逐渐下移。
| 期间 | 预计交易区间 | 月末中心区间 | 解读 |
|---|---|---|---|
| 2026年9月 | 1,345~1,410韩元 | 1,360~1,390韩元 | 因FOMC和美国通胀发布,波动性最大的区间 |
| 2026年10月 | 1,330~1,400韩元 | 1,350~1,380韩元 | 若出口收入持续流入,下限略有降低 |
| 2026年11月 | 1,320~1,390韩元 | 1,340~1,370韩元 | 半导体景气和韩美利差缩小效应累积的路径 |
此表中的“下跌趋势”并非指汇率每天都会下跌。它指的是即使汇率多次试探1,400韩元或单日反弹10-20韩元,月末中心区间在11月仍将低于9月的走势。
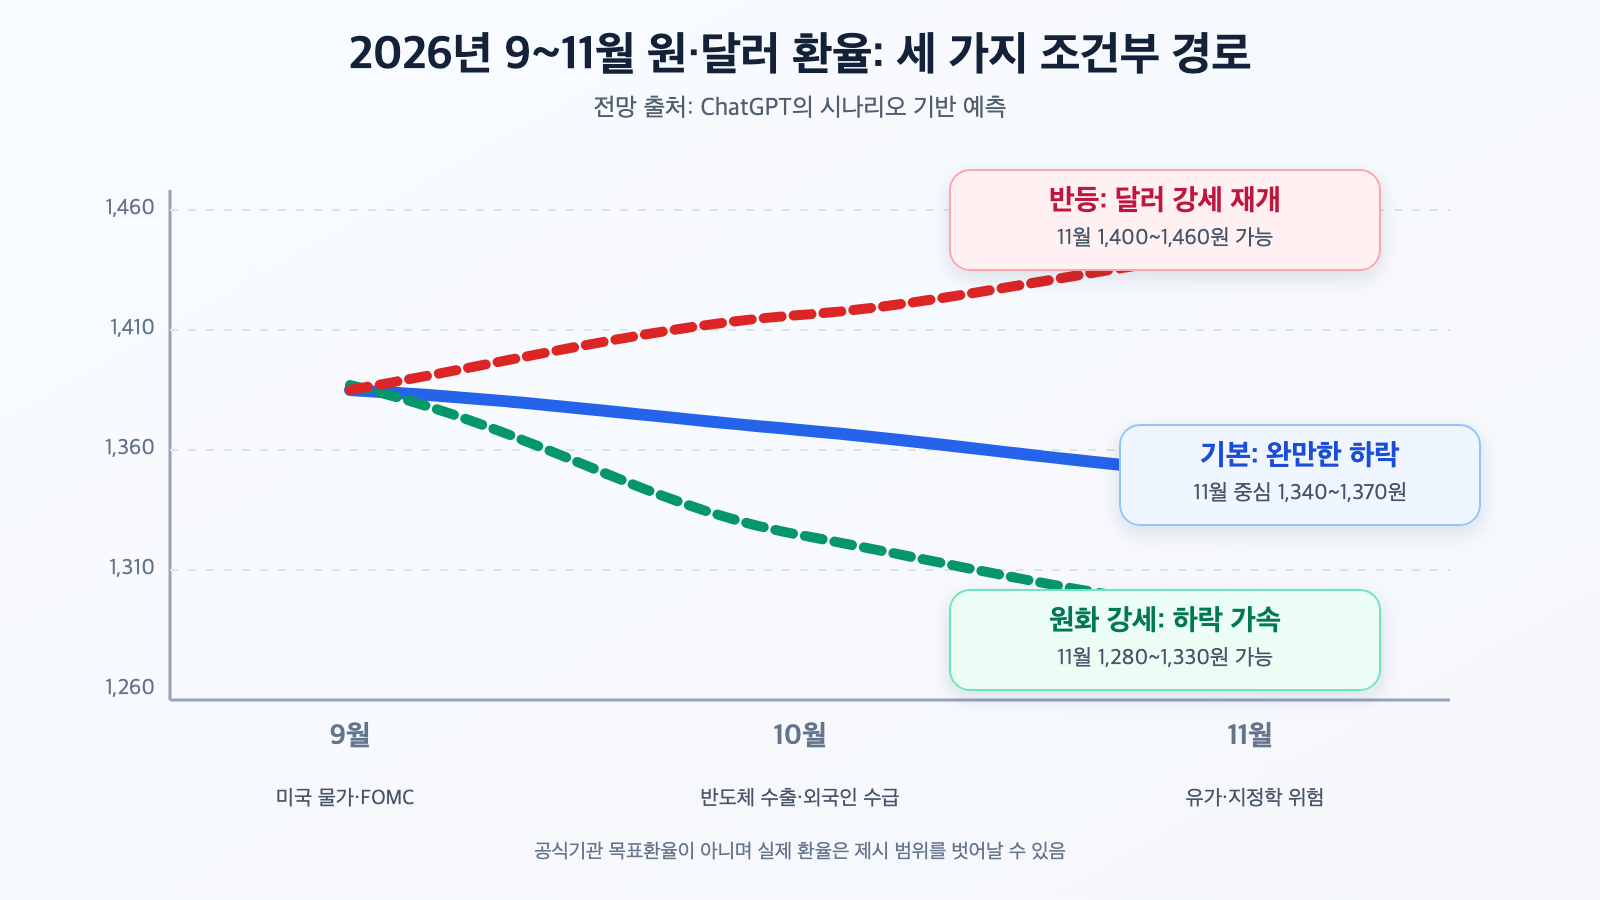
9月至11月韩元兑美元汇率的三种条件性路径:基本下跌、韩元走强和汇率反弹
图:2026年9月至11月韩元兑美元汇率的条件性路径 · ChatGPT基于情景的预测 · 根据韩国银行、美联储和FRED公开资料重构
韩元走强情景:快速跌至1,300韩元左右
如果美国通胀迅速放缓,消除美联储进一步加息的担忧,并且韩国半导体出口和外国资金流入强于预期,那么11月汇率可能跌至1,280-1,330韩元区间。这一路径只有在中东紧张局势缓解和油价下跌同时发生的情况下才可能实现。
汇率反弹情景:再次升至1,400韩元区间
如果美联储在9月或10月加息并暗示进一步紧缩,或者中东局势导致油价飙升,外国投资者再次大规模抛售韩国股票,那么11月汇率可能回升至1,400-1,460韩元。如果这与近期下跌的一次性美元供应结束的时间点重合,反弹幅度可能会加大。
8. 未来应关注哪些指标以验证预测
与其每天只关注汇率新闻,不如按顺序查看以下五点:
- 9月4日美国就业数据和9月11日美国CPI:就业和通胀强劲会增加美联储加息的风险。
- 9月15-16日FOMC会议:相比利率决定本身,更重要的是如何解释进一步加息的可能性。
- 韩国半导体出口和经常账户:显示美元是否实际持续流入国内。
- 外国投资者对韩国股票的净买入/净卖出:确认股票抛售后兑换美元的压力是否再次增大。
- 中东局势和国际油价:油价上涨会同时增加韩国的美元支付需求和通胀压力。
美国就业数据显示,7月非农就业人数减少2.3万人,但失业率稳定在4.1%。在增长放缓信号与高通胀并存的情况下,美联储的判断尤其困难。 美国劳工统计局7月就业报告
结论:下跌原因坚实,但11月展望具有条件性
近期韩元兑美元汇率下跌的核心原因是半导体出口带来的美元供应、外国股票资金流出放缓、韩国银行连续加息以及韩美利差缩小。6月份韩元过度疲软的正常化过程也与此重叠。
ChatGPT的基本情景预测是,到11月,月度中心区间将温和下移。然而,鉴于美国通胀和美联储进一步加息的可能性依然存在,也应充分考虑汇率反弹至1,400韩元区间的可能性。与其将换汇或投资决策押注于一个数字,不如分阶段进行,并确认FOMC、半导体出口、外国资金供需和油价这四个条件是否实际得以维持,这更为重要。
参考资料
- 韩国银行货币政策方向,2026年8月27日
- 韩国银行经济展望,2026年8月
- Federal Reserve, July 2026 FOMC statement
- Federal Reserve, 2026 Jackson Hole speech
- FRED, South Korean Won to U.S. Dollar Spot Exchange Rate
- FRED, Nominal Broad U.S. Dollar Index
- U.S. Bureau of Labor Statistics, July 2026 CPI
- U.S. Bureau of Labor Statistics, July 2026 Employment Situation
- Korea JoongAng Daily, August 31 FX market report
发表回复